
人気の特徴から探す
ピックアップカード
クレジットカード 人気ランキング
-
一般カードランキング
-
ゴールドカードランキング
-
プラチナカードランキング

価格.com特典実施中のクレジットカード
価格.comからのお申し込みがお得-
最大16,500円相当プレゼント
-
最大5,500円相当プレゼント
-
最大16,000円相当プレゼント
-
最大11,000円相当プレゼント
-
最大47,500円相当プレゼント
-
最大13,000円相当プレゼント
-
最大65,500円相当プレゼント
-
最大7,500円相当プレゼント
クレジットカード検索
レビュー・評価
-
私はOK専用のカードとして使用していますが、現状はかねがね満足です。
他の方のレビューにもある通り、ポイントは利用店舗ごとの合算なので特定の店舗限定で使用とした方がいいと思いました。
お怒りのレビューで会計毎に1000円以上の決済が必須でそれ 続きを読む 以下はポイントがつかないとありますがそれは間違いですね。利用金額は合算されるとちゃんとHPに記載がありますので。
前述の通り、別店舗間で合算がされないのでそこには注意が必要で、なおかつ月間の合計利用額が1000円以下ならそれはポイント対象外というだけのことです。(ポイント付与が1000円からのため)
また、5.5%還元はAmazonギフトカードに変更した場合のみの還元率です。
その他ギフトカードは交換レートが違うため、交換するなら現状はAmazonギフトカード一択かと思います。
私としての本題はここからです。
表題のキャンペーン、楽payについてですが下記に簡潔にまとめます。
【現在の15パーセント還元キャンペーンについて】
ただクレジットカードを使用して買い物をすればいいというだけではないです。
必ず「キャンペーンにエントリーしてから」でないと無意味になってしまいます。
マイページにログインして、当該キャンペーンに参加するボタンを押して事前に登録するのをお忘れなく。
また、楽payについて5%上乗せを狙って登録した場合、一定金額を達成できた!と即解除などはしてはいけません。
対象外になってしまう可能性がありますし、何より損をしてしまう恐れがあります。
後述いたします。
【楽payについて】
まず楽payとは「リボ払い」のことです。
上記キャンペーンにおいてこの楽payに登録すると5%アップということで軽率に登録する方が多くいるかと思いますが、自分の使い方を考えた上で登録することをおすすめします。
目先のポイントにつられて逆に損をしかねません。
下記に該当する方は登録しない方がいいかと思います。
①月10万以上使用予定のある方
②楽payは一時的なもので、キャンペーン終了後などに解除予定のある方
下記理由です。
①楽payの上限設定は10万円までです。
そのため、月の料金が10万を超えると手数料がかかりますので結果損をすることになります。
②楽payを解除すると自動的に定額方式Aコースというリボ払いに変更されます。
定額方式Aコースは利用金額ごとに月の支払い金額が決められています。
例えば、月額利用料金1-50万なら月々1万円の支払い+手数料です。
解除した途端に、楽payで支払った分すべてに上記が適用されるということです。
そのため、どうしても解除したい場合はマイページやATMで事前返済をして、楽payでの決済分をなくしてからでないといけません。
そういう手間を考えると、ポイントにつられて楽payに登録するのは踏みとどまるべきかと思います。
長くなりましたが、自分なりに色々調べてみた結果、キャンペーン概要であったりサービス内容を把握していない方が使用するのは避けた方がいいと感じるカードに感じました。
OKが近くにあるしポイント貯められてオトクでいいじゃん!と思って気軽につくることは出来ますが、見えない落とし穴もあることには注意が必要かと。
これからつくろうと考えている方に読んでいただけたら嬉しいです。 -
【ポイント・マイル】
入会特典ボーナスは破格。100万円使って12万ポイントは頭おかしいレベル。それだけ貰って辞める人も多いんだろうな。せめて次年度年会費払ったら特典付与にすれば良いのに。
メンバーシップリワードプラスによる3%還元は50万円まで 続きを読む だがやはり得。逆にふるさと納税や光熱費が0.5%になるとかNHKは還元なしとか不満もある。
【付帯サービス】
一応全部入り。付帯保険も悪くないし、ダイニングや空港手荷物、お試しプライオリティパスは体験価値としては十分。物足りないのはホテルステータス。
スターバックス20%還元などもかなり良い。
無料宿泊特典はマリオットの改悪とそれによるヒルトンの改悪連想で、意外と本命になってきたかも。
【会員専用サイト】
慣れだろうけど、色々ちょっとわかりにくい。
過去のポイント履歴が少ししか分からないのは、確かめようがないので納得いかない。
【申込手続き】
これは悪くはないが、他社と比べるともう少し頑張って欲しい。
【デザイン】
メタルカードはやはりかなりカッコイイ。
【ステータス】
そんなものいらないんだけど、年会費4万円払えて年間200万円使える人向けだし、詳しくない人は券面を見て「おっ」となることはあるかも。
【総評】
入会特典に目がくらんで作っても、年間200万円使って無料宿泊特典で年会費の元を取りながら、背中を押されてちょいちょい背伸び体験してしまう、スタイリッシュなカード。
-
-
【ポイント・マイル】
基本は良くないです。特定店舗でのポイントアップ目当てですね
【付帯サービス】
ほぼ無いものと思ってよいかと
【会員専用サイト】
普通。特に可もなく、不可もなく
【申込手続き】
簡単です。
【デザイン】
普通とい 続きを読む えば普通です
【ステータス】
ノーマルカードとしては普通かと
【総評】
ゴールドカードに無料アップデートするための修行カードの位置づけです
クチコミ
-
https://www2.cr.mufg.jp/newsplus/campaign/c01/20261001_1.html
10/1-3/31の間、上記リンク先より登録の上、前半3ヶ月と後半3ヶ月の各期間中に合計5,000円利用するごとに1口と 続きを読む して抽選を実施し、1等は現金7万円を各回50名で計100名、2等は選べる電子ギフト500円分を各回5,000名で計1万人に付与するとのこと。
抽選ものなので期待しない方がいいですが、登録だけはしておいて損しません。 -
ドコモSMTBネット銀行との連携について発表がありました。
https://www.netbk.co.jp/contents/docomo-bank/#services
8/20にdアカウント連携サービスが始まり、預金残高等の所定の条件を 続きを読む 達成すると、最大dカードの年会費全額相当分のdポイントを進呈するとのことです。
詳細は未発表ですが、注目しましょう。 -
みずほ楽天カードは引き落とし口座がみずほ銀行以外、選べないだってーーーっ!?
・・・このカード凄くね?乗り換えるならコレじゃね?と真剣に考えていた矢先、上述の壁にぶつかり少し精神的に凹みました。
しかし、よく考えたら…否、考えるまでもなく当た 続きを読む り前っちゃあ当たり前ですよね。そうでなければ銀行側に何のメリットがあるんだよ、と。
少し疲れているのかもしれません。


初心者向け基礎知識
-
- 一般、ゴールド、プラチナ。クレジットカードの種類と違い
- クレジットカードには、たくさんの種類があります。基本となる「一般カード」のほか、保険やラウンジサービスなどがついた「ゴールドカード」、ゴールドカードがグレードアップした「プラチナカード」があります。ここでは一般カード、ゴールドカード、プラチナカードといったクレジットカードの種類について、解説します。
-
- クレジットカードの支払い方法を理解し、上手に活用しよう
- クレジットカードは、カード会社が代金を立て替えてくれる支払い手段の1つです。代金を分割払いにもできるため、大きな金額の買い物をするときは大変役立ちます。しかし仕組みをよく理解しないまま利用すると、不便になることもあります。ここでは、クレジットカードの支払い方法について詳しく説明します。
-

- クレジットカードの選び方!初めて、利用シーン別の選び方をご紹介
- 初めてクレジットカードを作るなら、ポイント還元の大きさや年会費の安さなどで選ぶことがおすすめです。クレジットカードを使う場所によっては購入代金の値引やマイルなど特典が変わってきます。よく利用するシーンを想定し、もらえる特典のチェックなど、自分の目的に合ったクレジットカードを選ぶことが大切です。
- クレジットカード 基礎知識一覧
価格.comマガジン クレジットカード記事
-
- そのクレカ、タッチ決済するだけでポイント大幅アップも? 還元率が上がるカード5種を紹介します
- 実は「タッチ決済するだけ」で還元率が上がるクレカがあります。通常0.5%が、7%や10%に跳ね上がることも。あなたのカードも対象か、確認してみませんか?(2026年9月17日)
-
- JALマイラー必読! サブカードに「楽天カード」を推す理由を9年間愛用するライターが解説
- JALマイラーであるライターが、サブとして「楽天カード」を選んだ理由と、実際にどのくらいのマイル(ポイント)が貯まったのかをレポートします!(2026年9月15日)
-
- 「タッチ決済乗車」のキャンペーンが熱い! 交通系で最高クラスの還元率を実現できるクレカ6選
- クレジットカードやスマホをかざすだけで電車やバスに乗れる「タッチ決済乗車」は、今さまざまなキャンペーンが展開中。高い還元率を狙えるカードを6選を紹介します。(2026年9月8日)
- 価格.comマガジン クレジットカード記事一覧
クレジットカード おすすめ記事
-
- au・UQ mobileユーザー必見! 年会費をらくらくペイできる 「au PAY ゴールドカード」は持たなきゃ損![PR]
- 「au PAY ゴールドカード」は、au携帯電話・UQ mobile利用料金の最大10%のポイント還元が受けられるのが大きな魅力。au関連のサービスをこのカードにまとめることで、11,000円の年会費を大きく超えるポイントを獲得することが可能です。そんな「au PAY ゴールドカード」の魅力に迫ります。(2026年6月8日)
-
- おトクなイオンカードがもっと輝く! 年会費無料の「イオンゴールドカード」は高コスパ[PR]
- 「イオンゴールドカード」は、年会費無料でありながら、空港ラウンジの利用や旅行傷害保険の付帯といったおトクな特典を備える高コスパなゴールドカード。イオングループで特別な割引を受けられるなど、日常生活でも大いにメリットのある1枚です。その魅力と、取得へのステップを紹介します。 (2025年12月10日)
-

- 古いクレジットカードはいつまで使える?更新・引き落とし・処分方法をわかりやすく比較【2025年版】
- クレジットカードの有効期限が切れるとどうなる?古いカードはいつまで使えるのか、更新月の使い分けや自動引き落としへの影響、届かない時の対処法・処分方法まで、わかりやすく解説します。 (2025年10月1日)
- クレジットカード 新着記事一覧
クレジットカード初心者におすすめの基礎知識まとめ
初めての方も、2枚目を探している方も必見!
専門家に教わるクレジットカードの基礎知識
- 監修者
- 岩田昭男さん
- クレジットカード評論家。早稲田大学を卒業後、月刊誌の記者を経て独立。「キャッシュレス覇権戦争」(NHK出版)など、多数の書籍の執筆・監修を担当している。
-
一般カード、ゴールドカード、プラチナカードの違い
クレジットカードには一般的に、ランクがあり「一般カード」→「ゴールドカード」→「プラチナカード」の順にランクがアップします。基本的に、ランクが上がるとともに、年会費も高額になり、その分、利用限度額も高くなり、特典や優待サービスも充実していきます。
「一般カード」の年会費は無料、もしくは高くても1,000円程度(税別)で持つことが可能です。上位グレードの「ゴールドカード」「プラチナカード」に比べると、保険の補償額などは少額になりますが、基本的な支払い手段のほか、ポイント還元やキャッシュバックといったサービスは備わっており、クレジットカード保有者の多くが利用しているカードです。
「ゴールドカード」の一般的な年会費は1万円以上かかりますが、その分、付帯保険による保障額が大きかったり、空港ラウンジの利用サービスが付帯したりするほか、還元率も高くなる傾向にあります。このため、よく海外旅行に行く方やカードで買い物をする方にとっては利用価値も高くなります。なお、最近では「格安ゴールドカード」と呼ばれるカードも登場しています。こちらの年会費は2,000~5,000円程度ですが、一般的なゴールドカードと比べて、何らかのサービスが削られていると考えておいたほうがよいでしょう。上質のサービスが付帯している「プラチナカード」の年会費は、最低でも3万円程度するのが一般的です。「プラチナカード」の場合、申し込みを受け付けておらず、カード会社から招待(インビテーション)を受けた人のみが発行できる「招待制」を導入しているケースが多くあります。ステータスの高さはもちろん、年中無休でさまざまな相談や予約に対応してくれるコンシェルジュサービス、世界各地の1,000か所を超える空港ラウンジサービスが無料で使えるプライオリティパスの無料発行など、ゴールドカード以上の付帯サービスを備えています。忙しくて飲食店の予約をする時間がない方も、希望を伝えればコンシェルジュからおすすめのお店を教えてもらい、予約まで任せることができます。
なお、クレジットカードの最高峰のランクと言われているのが、「ブラックカード」です。ブラックカードの中でも、年会費が高いものは30万円以上となり、富裕層にターゲットを絞ったカードと言えそうです。コンシェルジュサービスも当然ありますが、会員ごとに専任のスタッフが付いて、秘書のような対応をしてくれるといいます。
いずれのランクのカードも基本的な支払い機能に変わりはなく、はじめてクレジットカードを持つ方は一般カードがおすすめと言えるでしょう。利用可能枠を引き上げたり、付帯サービスを充実させたりしたい場合は、ゴールドカードやプラチナカードへの切り替えや、「2枚持ち」「3枚持ち」の検討をおすすめします。
-
国際ブランドの種類
クレジットカードには、「Visa」「MasterCard」「JCB」などといった国際ブランドが必ずついています。これらは、それぞれのクレジットカードの決済ネットワークを指すもので、そのカードがどのネットワークで使えるかを示しています。利用シーンや生活スタイルにあわせて、おすすめのブランドは変わります。
国際ブランドの種類にはVisa、MasterCard、JCB、American Express、Diners Club Card、銀聯(Union Pay)、Discover Cardの7ブランドがあります。中でも加盟店が世界で一番多いのがVisa、続いてはMasterCardとされています。JCBは日本発の唯一の国際ブランドで、VisaやMasterCardと比べると海外の加盟店が少ないですが、海外の主要都市には「JCBプラザ」が設置され、観光情報やトラブル対応に日本語で対応してくれる利点もあります。このようにそれぞれの特徴を生かして、日常生活で使うカードと、海外旅行で使うカードで国際ブランドを使い分けるという手もあります。
国際ブランド一覧 
Visa
(ビザ)Visa(ビザ)は、世界でのカード発行枚数、加盟店数が1位の国際ブランド。利用できる店舗が多いので、1枚持っておくと安心のカードです。 
MasterCard
(マスターカード)MasterCard(マスターカード)は、Visaに準ずるカード発行枚数、加盟点数を誇る国際ブランド。海外ではMasterCardしか利用できないお店もあります。 
JCB
(ジェーシービー)JCB(ジェーシービー)は、日本発の唯一の国際ブランドで、国内加盟店の多さが強みです。海外加盟店も年々増加しています。 
American Express
(アメリカン・エキスプレス)American Express(アメリカン・エキスプレス)は、富裕層向けのカードで、独自の優待サービスが充実しています。JCBと提携しており、多くのJCB加盟店でも利用可能です。通称はAMEX(アメックス)。 
Diners Club Card
(ダイナースクラブカード)Diners Club Card(ダイナースクラブカード)は、富裕層向けのカードで、入会審査が厳しく、ステータス重視のカードです。JCBと提携しており、多くのJCB加盟店でも利用できるようになり、かなり便利になりましたが、基本は高級ホテルやレストランが中心になります。 
銀聯
(Union Pay)銀聯(Union Pay)は、中国発の国際ブランドです。中国人観光客の増加に伴い、日本国内でも銀聯ブランド対応店舗が増えました。日本人向けの銀聯カードは三井住友カードや三菱UFJニコスが発行しています。 
Discover Card
(ディスカバーカード)Discover Card(ディスカバーカード)は米国発の新興勢力で、JCBと提携しています。国内で利用できますが、発行しているクレジットカード会社はありません。 -
クレジットカードの付帯サービス
クレジットカードの選び方に迷ったら、付帯サービスの内容を比較するのもおすすめです。クレジットカードの付帯サービスとは、支払い機能以外のサービスのことで、ポイント還元や保険、ラウンジ、サポートデスクなどがあります。
選ぶ際の基準として、多くの人が注目する「還元率」。こちらはクレジットカードを利用した際、利用額に対してもらえるポイントを円に換算して計算します。たとえば、以下の場合、還元率はこのようになります。
100円の利用で1P(1P=1円相当)獲得 還元率1% 200円の利用で1P(1P=1円相当)獲得 還元率0.5% 1,000円の利用で2P(1P=5円相当)獲得 還元率1% 還元率は一般的なクレジットカードで「0.5%」、高いものだと「1%」、「1.2%」になるとかなり高い部類と見てよいでしょう。もちろん、還元率が高いのに超したことはありませんが、通常の還元率はさほどでも、特定の店舗や時期に利用すると高還元になるカードもありますので、自分の利用方法に応じて選ぶという視点も大事になってくるでしょう。
また、もうひとつの注目のポイントとなる旅行保険。こちらは「傷害死亡・後遺障害」「傷害・疾病治療費用」などの項目があり、これらの補償額に目が行きがちですが、最初に確認するべきは保険適用の条件です。条件には、「利用付帯」と「自動付帯」の2種類あり、利用付帯のクレジットカードならば、旅行代金などをカードで支払っていることが保険適用の条件となります。一方で、自動付帯のカードであれば持っているだけで保険が適用されるので安心して利用することができるでしょう。
ほかにも付帯サービスには空港ラウンジ利用やトラブル発生時のサポートデスクなどがあります。まずは自分が利用したいクレジットカードにどのような付帯サービスがついているか、チェックしてみることをおすすめします。
-
クレジットカードの支払い方法
クレジットカードは、必要に応じて代金を分割払いにもできるため、大きな金額の買い物をしたいときは大変役立ちます。しかし、支払い方法の仕組みと特徴(メリット・デメリット)をよく理解しないまま利用すると、使いすぎて支払いに苦労することも少なくありません。
クレジットカードは支払いのタイミングによって、1回払いやボーナス払い、分割払いなど、6種類の支払い方法がありますが、その中から自分の都合に合った方法が選択できます。ただ、一括での支払いは手数料もかからず気軽に活用できるお得な支払い方法ですから、この方法を基準に考えるとよいでしょう。一方、3回以上の分割払いに関しては、購入金額に対しての手数料も割高であるうえ、支払期間が長ければ長いほどより手数料もかさんでくるので利用の際は注意する必要があります。また、すでにクレカをお持ちの方も決済方法の再確認をおすすめします。
支払いの種類と返済方法 支払いの種類 返済方法 手数料 1回払い 商品などを購入した翌月に一括して支払う なし 2回払い 商品などを購入した翌月と翌々月、2回に分けて支払う なし(必要な場合も) ボーナス一括払い 商品などを購入した翌ボーナス時期に一括して支払う なし(必要な場合も) 指定月一括払い 商品などを購入した翌月(または翌々月)以降半年以内の指定月に一括して支払う なし 分割払い 利用金額と手数料の合計を指定の回数に分けて、毎月支払う方法 あり リボルビング払い 利用件数や金額に関わらず、月々の支払額を一定額に決めて支払う方法 あり -
クレジットカードの利用限度額
クレジットカードの利用限度額は基本的に、年収や生活維持費などをもとに計算したその人の支払可能見込額の90%と決まっており、利用限度額の範囲内でショッピングやキャッシングが可能です。
利用限度額の上限は、カードの利用頻度を増やし、遅滞なく支払いをすることで少しずつ引き上げられます。また、カード会社へ増額申請を行うと、途上与信などの審査を通じて、利用限度額を増やすこともできます。ただし、利用限度額が増えても無計画な使いすぎには注意し、生活スタイルにあったご利用をおすすめしています。
カード別の利用限度額設定 学生カード 10~30万円 年会費無料一般カード 10~30万円 一般カード 10~100万円 年会費が安いゴールドカード 10~100万円 ゴールドカード 10~300万円 年会費が安いプラチナカード 100~200万円 プラチナカード 100~500万円 ブラックカード 無制限(?) -
クレジットカードの仕組み
クレジットカードを使ってお店で買い物できるのは、クレジットカードを通じて消費者、お店、クレジットカード会社がつながり、お互いを「信用」しているためです。
この信用関係を壊さないために、クレジットカードを利用する消費者は、カードの利用代金を銀行口座などにきちんと入金し、1カ月~2カ月間、立て替えてくれたカード会社に支払う必要があります。もし支払いが滞ったりするとペナルティとしてカード利用がとめられたり、消費者自身の信用力に傷がついたりするため、注意が必要です。
クレジットカードの仕組みや信用の重要さをよく理解し、ルールを守ってただしく活用することをおすすめします。
クレジットカード決済の流れ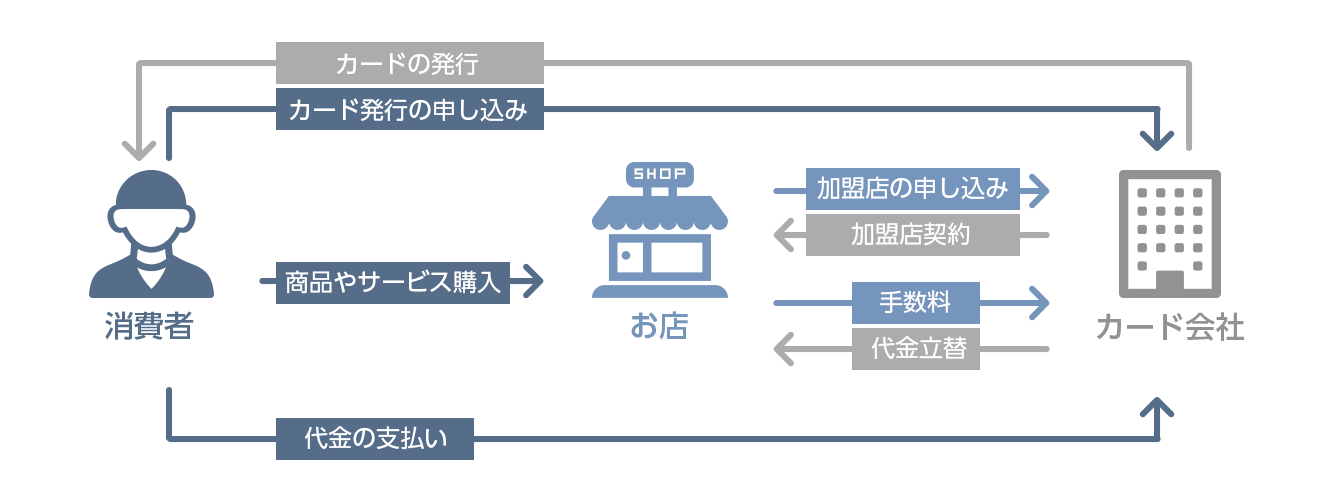
-
クレジットカードの審査
クレジットカードの審査で特に重要なのは、「仕事と収入に関する情報」と「信用情報」です。カード会社は審査の際、その人の収入や職業だけではなく、過去の延滞や債務整理の有無などを信用情報機関に照会します(そうした情報を信用情報といいます)。そのため、延滞などの信用に傷がつくような金融事故があれば、信用情報機関に情報が一定期間残り、カード発行の際に不利になる可能性が高くなるので注意しましょう。また、いったんクレジットカードを作ったらきちんと返済を続け、カード会社に「この人はきちんと返済してくれる人だ」と思われるような信用力を積み上げていくことも重要です。
審査に必要な情報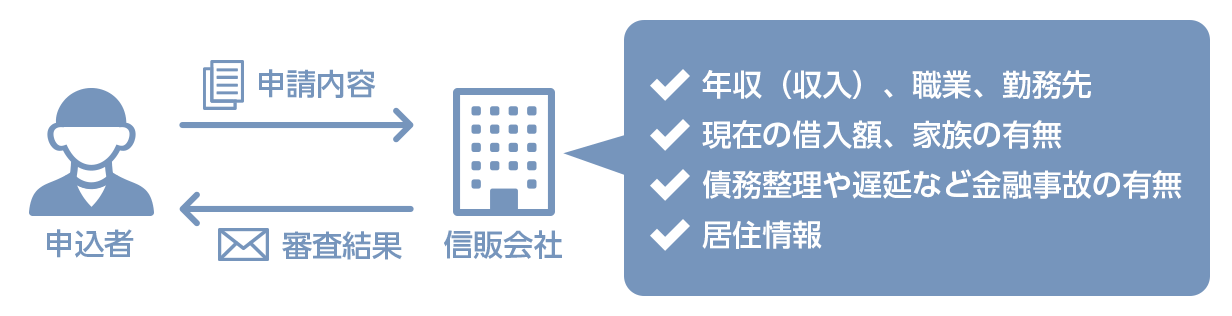
-
クレジットカードのキャッシング
クレジットカードには、よく知られた買い物の際に使える「ショッピング」サービスとは別に、現金を借りられる「キャッシング」サービスがあります「キャッシング」は通常、クレジットカードを持っている人であれば、誰でも利用することが可能で、コンビニATMなどから現金を借りられます(現金を引き出せます)。
同じような少額融資のサービスとして、銀行や消費者金融の「カードローン」もありますが、両者のサービス内容や仕組みには違いもあります。下記の記事では、クレジットカードのキャッシングの仕組みや利用方法などの基本に加え、「カードローン」との違い、そしてどちらがお得なのか、といったことまで詳しく解説しています。
-
いまお使いのクレジットカードよりも
お得なクレカがないか探してみませんか?
現在、さまざまなキャッシュレス決済の手段が増えていっています。ただ、その中でも、クレジットカードは決済だけではなく、ポイント還元や保険、空港ラウンジなど、さまざまなシーンで活躍するサービスが付帯している点がそのほかのキャッシュレス決済との大きな違いになります。電子マネーやQRコード決済の支払いにもクレジットカードを紐づけておけば、利用代金を簡単にまとめたり、ポイントを効率よく貯めることができるため、お得に使うことができます。
これからクレジットカードを新たに作ろうと考えている人、いまお使いのクレジットカードよりもお得になるクレカがないか考えている人は、そうした視点を持ちつつカード選びをしてみてはいかがでしょうか。下記のサイトでは、さまざまな特徴で比較したおすすめのクレジットカードをまとめてご紹介しています。下記のサイトも参考にしながら、自分にあったクレジットカードを探してみましょう。