
人気の特徴から探す
ピックアップカード
クレジットカード 人気ランキング
-
一般カードランキング
-
ゴールドカードランキング
-
プラチナカードランキング

価格.com特典実施中のクレジットカード
価格.comからのお申し込みがお得-
最大31,000円相当プレゼント
-
最大36,000円相当プレゼント
-
最大50,500円相当プレゼント
-
最大11,500円相当プレゼント
-
最大33,000円相当プレゼント
-
最大16,500円相当プレゼント
-
最大26,000円相当プレゼント
-
最大3,000円相当プレゼント
クレジットカード検索
レビュー・評価
-
ダイナースクラブカードを使い始めてから、旅行がさらに快適になりました!
特に印象的だったのは今年7月に行ったハワイでの経験です。
空港での長い待ち時間も、ダイナースクラブカードを持っていることで、快適なラウンジを無料で利用でき、リラックスして飛行 続きを読む 機に搭乗できました。
また、LeaLeaラウンジにてトロリーチケットの一日乗り放題も無料でもらえたのでハワイでの観光がめちゃくちゃ快適でした!
グルメ特典についても日本の有名レストランでの食事で、二人で訪問した場合一人分のコースが無料となるエグゼクティブ ダイニングも非常に使い勝手がよく友人にもオススメできるカードです!カスタマーサポートも非常に親切で、一度トラブルがあった際もすぐに解決してくれました。これほどまでに充実したサービスを提供してくれるダイナースクラブカードは、本当におすすめです。
-
【ポイント・マイル】
実質2%~2.5%の高還元ポイント。通常1%、年400万円まで+1%、マイ・ペイすリボで+0.5%(新規申し込み不可の特典)。
ETCやスーパーでポイント加算も地味に便利。VISAなのでAndroidもスマホタッチでコンビニ 続きを読む やモスサイゼ等で+ポイントもあり。※MasterだとAndroidはタッチ不可
年会費分は年300~500万円カード利用すればSBI証券の積立とあわせて相殺できる。
500万利用+毎月10万積立で、年11.4万ポイント程度(+コンビニ等のタッチ加算)。
【付帯サービス】
選べる保険や買い物動産保証はゴールドNLよりも高め。
【会員専用サイト】
vpassは他カードに比べてwebもアプリも使いやすいと思う。NLなのでアプリの安定はだいじ。
【申込手続き】
不正疑いのカード利用確認もSMSやメールで即対応。ほぼ電話しなくてもvpassで手続きができて便利。広告DM郵送拒否まである。
【デザイン】
黒ベースにしたので普通。プラチナな色ベース?は少し悪目立ちしそう。
【ステータス】
なんちゃってプラチナカードなのであれだけど、海外旅行する人なら保険や空港等で役に立つこともあるのでは?(よくわからん)
【総評】
Oliveプラチナだと引き落としが三井住友銀行でメイン銀行からの移動が面倒だっていう人向け(私だ)。
年間500万円カード利用+120万円SBI証券積立をフルでしないと年会費3.3万に見合うお得感がないかも。私にとってはVポイント→WAONで月1万もウエル活に使えて目茶苦茶に助かる(★6でもいい)カードなんだけど……。
あ、300万で増枠申請して280万円になったので一安心。150→180→280。なお180時に+120の一時増枠却下された謎。
あとは買い物100万達成ごとの+1%ポイント、最高500万円までになればなあ。
年700万円利用するなら、さらに上のVisa Infiniteを検討しても良いかも(年会費9.9万で11万ポイント)。ポイント上のメリットは大きくないから付帯サービスが要らなきゃ必要ないかな……。
-
初年度年会費無料なので作ってみたが、ポイント還元が突出して高いわけではなく、各種サービスについても自身では利用頻度が低いため、更新はないかなぁという感じです
-
【概要】
かつてJR東グループの駅ビル各社が発行していた提携ビューカードを、1券種に統合したカード。
緑のマークが提示されたJRE POINT加盟店でクレジット払いすると、通常は税込108円の決済毎に1pt付与のところ3pt(還元率にすると約 続きを読む 2.7%)付与となる。
加えて通常の0.5%還元も付き、合計で約3.2%の還元率を叩き出せる(公式サイトなどでは3.5%とされるが不正確)。
2026年8月以前は全てのポイントが通常ポイント(以下通常P)で付与されていたが、9月以降は108円毎の3ptのうち2ptが期間限定ポイント(以下限定P)として付与されるようになり、実質的な還元率が落ちてしまった。
それでもこのカード独自の優待は存在し、また年会費も524円とビューカードの中では安い部類であるため、完全に立場を失ってはいない。
【ポイント・マイル】
①前提
当カードを含むビューカードは、モバイルSuicaチャージでの1.5%還元やSuica定期券購入での3%還元が優秀で、JRE CARDもまた年会費分を取り戻すことは容易。
加えて初年度年会費無料かつ入会キャンペーンで大量のポイントを貰えるので、とりあえず発行して損はない。
問題は、2年目以降の契約継続に524円の価値があるか否かである。
ビューカードには年会費実質無料かつ、一般加盟店での利用でJRE POINTに加えビックポイントも得られるビックカメラSuicaカード(以下ビッカメSuica)というものがある。
”JRE CARDで得られる恩恵”と”ビッカメSuica+モバイルSuicaで得られる恩恵”
この差が524円を超えなければ、JRE CARDがより高還元とはいえない。
そのため、以下では主にビッカメSuicaとの比較を記述する。
②同じ点
モバイルSuicaチャージなど、VIEWプラス対象サービスにおいて両者の性能は同一。
www.jreast.co.jp/card/point/save/viewplus.html
③劣る点
先述の通り一般加盟店での還元は劣る。これにはVIEWショッピングステーションやJRE MALLでの利用も含み、ビックポイント分の差がつく。
④異なる点
JRE CARDは緑のマークの店で約3.2%の還元を得られる。決済毎に付与されるポイントは税込108円毎に計算され、少額決済でも取りこぼしが少ない。
しかし、うち約1.9%を占める限定Pは通常Pと比べて用途が限られており、1ptの価値が1円を大きく超える用途には使えない場合が多い。
⑤どのように使えば年会費の差が覆るか
通常Pと限定Pの価値の差を考慮すると、それぞれの駅ビルでの還元率は、
JRE CARD
1ptの価値×1.42+1.85%
ビッカメSuica+モバイルSuica
1ptの価値×2.42%
となる。
これらの式を合成すると、通常Pの1ptの価値が1.85円を上回ると、JRE CARDの還元率はモバイルSuicaに負けてしまう。
さらに、リエール・エキュート・ペリエなどSuica払いで税込0.5%還元となる黄色のマークと緑のマークを両方提示している店での還元率は、1ptの価値が約1.23円を超えると負ける。
ここまで殆ど酷評だが、このカードがお得になる場面はある。
JRE POINTをSuicaチャージや店舗での支払いなど1pt≒1円の用途に使う人なら、通常Pと限定Pの価値の差は殆どないため、JRE CARDが優位になる。限定PはSuicaチャージに使えないが、駅ビル利用者なら消化には困らないだろう。
月末ごほうびキャンペーンという月最後の金~日曜日に緑のマークの店で税込5400円の買い物をすると限定Pを300ptを得られる催しにて、JRE CARD払いでこの条件を達成すると追加で200ptを獲得可能。
3回達成すれば年会費の524円を取り戻せ、この追加により通常Pの1pt=4円として計算してもCPを6回達成すればビッカメSuica+モバイルSuica払いの還元率を年会費込で上回る。
ルミネマイルという一定数貯めるとルミネで使えるデジタルチケットなどの特典を得られるサービスがあり、これを買い物で貯めるにはカード払いである必要がある。
1マイルの価値はブロンズ~シルバーランクで0.01円。カードで支払うと金額と同数のマイルが貯まるため、ルミネでのJRE CARDの還元率は最低+1%されるといえる。
www.lumine.ne.jp/onelumine/
JRE POINTの利用状況に応じて特典を得られるJRE POINTステージという仕組みがあり、これでステージ3以上に達するには「お買いものカテゴリ」に分類されるポイントを多く貯める必要がある。
駅ビルでのJRE CARD払いで決済毎に付与されるポイントは、通常Pと限定Pの両方がお買いものカテゴリに計上される。
【付帯サービス】
アトレ・フェザンの一部店舗で提示もしくは支払いに用いると、様々な特典を得られる。利用頻度次第ではこれだけで年会費を回収可能。
特典の状況は時々変わるので要確認。
www.atre.co.jp/card/
fesan-jp.com/jrecard/
利用付帯の国内旅行保険は、このカードでチャージしたSuicaでの旅行は対象外。
一方で海外旅行保険は、空港・港までの移動にこのカードでチャージしたSuica残高を用いた場合も保険の対象となる。
【会員専用サイト】
ごく普通にわかりやすいもの。
【申込手続き】
Web・郵送で申し込める。入会キャンペーンは郵送申込が非対象の場合があるので注意。
【デザイン】
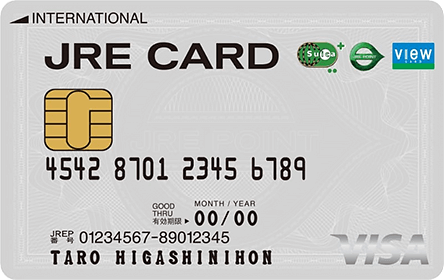
公式サイトの画像ではわかりにくいが、実際に持ってみると銀色の光沢が強く、また紙幣のような非常に細かい印刷が刻まれている。
ビューカードの中でも特にデザインが高く評価されていることにも納得がいき、人によっては自己満足の為だけに契約を更新してもよいかもしれない。
【ステータス】
学生でも発行可能。
【総評】
改悪前は多くの駅ビル利用者に勧められる最強格のビューカードだった、現在も特典を活用できればかなり高還元だが、仕組みが複雑。
以前は駅ビルではゴールドより高還元だったが、改悪と同時にあちらの還元率が上がったので基本的には下位互換となった。
それでも2年目以降の契約更新を勧められるのは、
①経済圏にのめり込み、複雑な特典を使いこなせる方。
②ゴールドを持たずにJRE POINTステージで上を目指す方。
③券面がかっこいいビューカードを持ちたい方。
これらの条件に該当する場合であろう。

クチコミ
-
PayPayカードのサポートに確認したところ、YahooIDによるWEB申し込みルートは廃止されているとのことでした。理由は明言されませんでしたが、以下規定によって、YahooIDが機械チェックによる誤BANが発生すると、そのYahooIDで入会した 続きを読む PayPayカードも道連れBANになることが背景にあるのではないかと考えられます。
ーーーー
第22条(カード利用の停止、会員資格取消し)
3.当社は、会員が次の各号のいずれかの事由に該当した場合又は当社が該当したと判断した場合は、会員に通知することなく会員資格を取り消すことができ、加盟店等に当該カードの無効を通知又は登録することがあります。
(1)会員がLINEヤフーからYahoo! JAPAN IDを削除された場合
ーーーー
よって、現在はすべてPayPayアプリ経由での申し込みに統一されており、今後新規に入会する方は、利用明細の確認についてもアプリ上で行う形になります(YahooIDとの連携はPayPay側が主となってYahooIDを紐づけるので、YahooIDがBANされてもPayPayカードには影響がでない)。
これにより、マネーフォワードなどの家計簿アプリとの連携にも影響が生じます。スマートフォンアプリから明細をCSV形式で書き出し、それを家計簿アプリに取り込むという運用になりますが、CSV書き出しという仕様上、前回どこまで(何日分)取り込んだかを利用者自身が把握しておかないと、データが重複して取り込まれてしまうという問題が発生します。
それ以前に、単純にスマートフォンアプリの明細画面は表示領域が小さく見づらいですね。 -
残念なお知らせです。
https://www.poitan.jp/archives/133348
2024年10月31日 20時以降、このカードのプライオリティ・パスで、「食事」「リフレッシュ」「休憩」などは無料利用の対象外となるとのこと。
続きを読む
無料ではラウンジしか入れず、ぼでぢゅうなどでの食事は有料に。
来年から楽天プレミアムのプライオリティ・パスに無料で利用できる回数制限が付くようになったので、このカードに乗り換える人が増えたのでしょうか?
https://www.rakuten-card.co.jp/info/news/20240821/ -
2枚持てる一枚11,000円他は多分余りメリット無いかなとは思いますが、使わないと行けないような気分だから仕方無く少し使ってます。
今は楽天ブラックが申し込み出来るようになりかなり失敗したなとかは思ってます、楽天プライムカードの特典の減り方が半 続きを読む 端なく突撃ブラックを試みましたが、申し込み不可で解約しました。
楽天ブラックが入手できたら多分このカードは作りませんでしたがまぁいいかとSFC.JGC会員の私にはLCC使う以外メリットは無いのですがアドバンテージです。
ポイントは何が1番貯まるかもはや考えるのが面倒なのでPayPay一辺倒です2%は大きいしPayPayポイント被りとかも有るのでですね。
楽天PAYも1.5%還元ですが、プレミアムメリットも無いし楽天で買い物しなくなったから最近は使って無いです。
後はDカードポイント付くけど面倒くさくほぼ要らないとなってますしauは更に使いにくいので全く使ってません、基本的にPayPayかたまに三菱UFJ、最近ダイナースを作ったのでしばらくはダイナースメインの予定です。


初心者向け基礎知識
-
- 一般、ゴールド、プラチナ。クレジットカードの種類と違い
- クレジットカードには、たくさんの種類があります。基本となる「一般カード」のほか、保険やラウンジサービスなどがついた「ゴールドカード」、ゴールドカードがグレードアップした「プラチナカード」があります。ここでは一般カード、ゴールドカード、プラチナカードといったクレジットカードの種類について、解説します。
-
- クレジットカードの支払い方法を理解し、上手に活用しよう
- クレジットカードは、カード会社が代金を立て替えてくれる支払い手段の1つです。代金を分割払いにもできるため、大きな金額の買い物をするときは大変役立ちます。しかし仕組みをよく理解しないまま利用すると、不便になることもあります。ここでは、クレジットカードの支払い方法について詳しく説明します。
-

- クレジットカードの選び方!初めて、利用シーン別の選び方をご紹介
- 初めてクレジットカードを作るなら、ポイント還元の大きさや年会費の安さなどで選ぶことがおすすめです。クレジットカードを使う場所によっては購入代金の値引やマイルなど特典が変わってきます。よく利用するシーンを想定し、もらえる特典のチェックなど、自分の目的に合ったクレジットカードを選ぶことが大切です。
- クレジットカード 基礎知識一覧
価格.comマガジン クレジットカード記事
-
- クレジットカードおすすめ10選! 究極の1枚の選び方・使い方を徹底解説【2026年9月】
- おすすめのクレジットカードはコレ! 特定店舗・サービスでの超高還元や充実した付帯特典など、もっとクレカをおトクに使いたい人におすすめカードを使い方とともに紹介!(2026年9月1日)
-
- マスターカードおすすめ10選! コストコやAmazon・楽天で強みが生きる1枚など【2026年8月】
- マスターカードは世界有数の国際ブランド。独自の優待特典があり、コストコで使えるという利点も。特徴を詳しく解説し、Amazon公式カードを含むおすすめ券種を紹介します。(2026年8月5日)
-
- ゴールドカードおすすめ12選! コンビニで7%還元の1枚から年会費0円になるカードまで【2026年8月】
- 空港ラウンジ利用や旅行保険付帯などメリット多数のゴールドカード。年会費無料・高還元・豪華サービスといった特典内容を比較して厳選した高コスパなおすすめを紹介!(2026年8月3日)
- 価格.comマガジン クレジットカード記事一覧
クレジットカード おすすめ記事
-
- au・UQ mobileユーザー必見! 年会費をらくらくペイできる 「au PAY ゴールドカード」は持たなきゃ損![PR]
- 「au PAY ゴールドカード」は、au携帯電話・UQ mobile利用料金の最大10%のポイント還元が受けられるのが大きな魅力。au関連のサービスをこのカードにまとめることで、11,000円の年会費を大きく超えるポイントを獲得することが可能です。そんな「au PAY ゴールドカード」の魅力に迫ります。(2026年6月8日)
-
- おトクなイオンカードがもっと輝く! 年会費無料の「イオンゴールドカード」は高コスパ[PR]
- 「イオンゴールドカード」は、年会費無料でありながら、空港ラウンジの利用や旅行傷害保険の付帯といったおトクな特典を備える高コスパなゴールドカード。イオングループで特別な割引を受けられるなど、日常生活でも大いにメリットのある1枚です。その魅力と、取得へのステップを紹介します。 (2025年12月10日)
-

- 古いクレジットカードはいつまで使える?更新・引き落とし・処分方法をわかりやすく比較【2025年版】
- クレジットカードの有効期限が切れるとどうなる?古いカードはいつまで使えるのか、更新月の使い分けや自動引き落としへの影響、届かない時の対処法・処分方法まで、わかりやすく解説します。 (2025年10月1日)
- クレジットカード 新着記事一覧
クレジットカード初心者におすすめの基礎知識まとめ
初めての方も、2枚目を探している方も必見!
専門家に教わるクレジットカードの基礎知識
- 監修者
- 岩田昭男さん
- クレジットカード評論家。早稲田大学を卒業後、月刊誌の記者を経て独立。「キャッシュレス覇権戦争」(NHK出版)など、多数の書籍の執筆・監修を担当している。
-
一般カード、ゴールドカード、プラチナカードの違い
クレジットカードには一般的に、ランクがあり「一般カード」→「ゴールドカード」→「プラチナカード」の順にランクがアップします。基本的に、ランクが上がるとともに、年会費も高額になり、その分、利用限度額も高くなり、特典や優待サービスも充実していきます。
「一般カード」の年会費は無料、もしくは高くても1,000円程度(税別)で持つことが可能です。上位グレードの「ゴールドカード」「プラチナカード」に比べると、保険の補償額などは少額になりますが、基本的な支払い手段のほか、ポイント還元やキャッシュバックといったサービスは備わっており、クレジットカード保有者の多くが利用しているカードです。
「ゴールドカード」の一般的な年会費は1万円以上かかりますが、その分、付帯保険による保障額が大きかったり、空港ラウンジの利用サービスが付帯したりするほか、還元率も高くなる傾向にあります。このため、よく海外旅行に行く方やカードで買い物をする方にとっては利用価値も高くなります。なお、最近では「格安ゴールドカード」と呼ばれるカードも登場しています。こちらの年会費は2,000~5,000円程度ですが、一般的なゴールドカードと比べて、何らかのサービスが削られていると考えておいたほうがよいでしょう。上質のサービスが付帯している「プラチナカード」の年会費は、最低でも3万円程度するのが一般的です。「プラチナカード」の場合、申し込みを受け付けておらず、カード会社から招待(インビテーション)を受けた人のみが発行できる「招待制」を導入しているケースが多くあります。ステータスの高さはもちろん、年中無休でさまざまな相談や予約に対応してくれるコンシェルジュサービス、世界各地の1,000か所を超える空港ラウンジサービスが無料で使えるプライオリティパスの無料発行など、ゴールドカード以上の付帯サービスを備えています。忙しくて飲食店の予約をする時間がない方も、希望を伝えればコンシェルジュからおすすめのお店を教えてもらい、予約まで任せることができます。
なお、クレジットカードの最高峰のランクと言われているのが、「ブラックカード」です。ブラックカードの中でも、年会費が高いものは30万円以上となり、富裕層にターゲットを絞ったカードと言えそうです。コンシェルジュサービスも当然ありますが、会員ごとに専任のスタッフが付いて、秘書のような対応をしてくれるといいます。
いずれのランクのカードも基本的な支払い機能に変わりはなく、はじめてクレジットカードを持つ方は一般カードがおすすめと言えるでしょう。利用可能枠を引き上げたり、付帯サービスを充実させたりしたい場合は、ゴールドカードやプラチナカードへの切り替えや、「2枚持ち」「3枚持ち」の検討をおすすめします。
-
国際ブランドの種類
クレジットカードには、「Visa」「MasterCard」「JCB」などといった国際ブランドが必ずついています。これらは、それぞれのクレジットカードの決済ネットワークを指すもので、そのカードがどのネットワークで使えるかを示しています。利用シーンや生活スタイルにあわせて、おすすめのブランドは変わります。
国際ブランドの種類にはVisa、MasterCard、JCB、American Express、Diners Club Card、銀聯(Union Pay)、Discover Cardの7ブランドがあります。中でも加盟店が世界で一番多いのがVisa、続いてはMasterCardとされています。JCBは日本発の唯一の国際ブランドで、VisaやMasterCardと比べると海外の加盟店が少ないですが、海外の主要都市には「JCBプラザ」が設置され、観光情報やトラブル対応に日本語で対応してくれる利点もあります。このようにそれぞれの特徴を生かして、日常生活で使うカードと、海外旅行で使うカードで国際ブランドを使い分けるという手もあります。
国際ブランド一覧 
Visa
(ビザ)Visa(ビザ)は、世界でのカード発行枚数、加盟店数が1位の国際ブランド。利用できる店舗が多いので、1枚持っておくと安心のカードです。 
MasterCard
(マスターカード)MasterCard(マスターカード)は、Visaに準ずるカード発行枚数、加盟点数を誇る国際ブランド。海外ではMasterCardしか利用できないお店もあります。 
JCB
(ジェーシービー)JCB(ジェーシービー)は、日本発の唯一の国際ブランドで、国内加盟店の多さが強みです。海外加盟店も年々増加しています。 
American Express
(アメリカン・エキスプレス)American Express(アメリカン・エキスプレス)は、富裕層向けのカードで、独自の優待サービスが充実しています。JCBと提携しており、多くのJCB加盟店でも利用可能です。通称はAMEX(アメックス)。 
Diners Club Card
(ダイナースクラブカード)Diners Club Card(ダイナースクラブカード)は、富裕層向けのカードで、入会審査が厳しく、ステータス重視のカードです。JCBと提携しており、多くのJCB加盟店でも利用できるようになり、かなり便利になりましたが、基本は高級ホテルやレストランが中心になります。 
銀聯
(Union Pay)銀聯(Union Pay)は、中国発の国際ブランドです。中国人観光客の増加に伴い、日本国内でも銀聯ブランド対応店舗が増えました。日本人向けの銀聯カードは三井住友カードや三菱UFJニコスが発行しています。 
Discover Card
(ディスカバーカード)Discover Card(ディスカバーカード)は米国発の新興勢力で、JCBと提携しています。国内で利用できますが、発行しているクレジットカード会社はありません。 -
クレジットカードの付帯サービス
クレジットカードの選び方に迷ったら、付帯サービスの内容を比較するのもおすすめです。クレジットカードの付帯サービスとは、支払い機能以外のサービスのことで、ポイント還元や保険、ラウンジ、サポートデスクなどがあります。
選ぶ際の基準として、多くの人が注目する「還元率」。こちらはクレジットカードを利用した際、利用額に対してもらえるポイントを円に換算して計算します。たとえば、以下の場合、還元率はこのようになります。
100円の利用で1P(1P=1円相当)獲得 還元率1% 200円の利用で1P(1P=1円相当)獲得 還元率0.5% 1,000円の利用で2P(1P=5円相当)獲得 還元率1% 還元率は一般的なクレジットカードで「0.5%」、高いものだと「1%」、「1.2%」になるとかなり高い部類と見てよいでしょう。もちろん、還元率が高いのに超したことはありませんが、通常の還元率はさほどでも、特定の店舗や時期に利用すると高還元になるカードもありますので、自分の利用方法に応じて選ぶという視点も大事になってくるでしょう。
また、もうひとつの注目のポイントとなる旅行保険。こちらは「傷害死亡・後遺障害」「傷害・疾病治療費用」などの項目があり、これらの補償額に目が行きがちですが、最初に確認するべきは保険適用の条件です。条件には、「利用付帯」と「自動付帯」の2種類あり、利用付帯のクレジットカードならば、旅行代金などをカードで支払っていることが保険適用の条件となります。一方で、自動付帯のカードであれば持っているだけで保険が適用されるので安心して利用することができるでしょう。
ほかにも付帯サービスには空港ラウンジ利用やトラブル発生時のサポートデスクなどがあります。まずは自分が利用したいクレジットカードにどのような付帯サービスがついているか、チェックしてみることをおすすめします。
-
クレジットカードの支払い方法
クレジットカードは、必要に応じて代金を分割払いにもできるため、大きな金額の買い物をしたいときは大変役立ちます。しかし、支払い方法の仕組みと特徴(メリット・デメリット)をよく理解しないまま利用すると、使いすぎて支払いに苦労することも少なくありません。
クレジットカードは支払いのタイミングによって、1回払いやボーナス払い、分割払いなど、6種類の支払い方法がありますが、その中から自分の都合に合った方法が選択できます。ただ、一括での支払いは手数料もかからず気軽に活用できるお得な支払い方法ですから、この方法を基準に考えるとよいでしょう。一方、3回以上の分割払いに関しては、購入金額に対しての手数料も割高であるうえ、支払期間が長ければ長いほどより手数料もかさんでくるので利用の際は注意する必要があります。また、すでにクレカをお持ちの方も決済方法の再確認をおすすめします。
支払いの種類と返済方法 支払いの種類 返済方法 手数料 1回払い 商品などを購入した翌月に一括して支払う なし 2回払い 商品などを購入した翌月と翌々月、2回に分けて支払う なし(必要な場合も) ボーナス一括払い 商品などを購入した翌ボーナス時期に一括して支払う なし(必要な場合も) 指定月一括払い 商品などを購入した翌月(または翌々月)以降半年以内の指定月に一括して支払う なし 分割払い 利用金額と手数料の合計を指定の回数に分けて、毎月支払う方法 あり リボルビング払い 利用件数や金額に関わらず、月々の支払額を一定額に決めて支払う方法 あり -
クレジットカードの利用限度額
クレジットカードの利用限度額は基本的に、年収や生活維持費などをもとに計算したその人の支払可能見込額の90%と決まっており、利用限度額の範囲内でショッピングやキャッシングが可能です。
利用限度額の上限は、カードの利用頻度を増やし、遅滞なく支払いをすることで少しずつ引き上げられます。また、カード会社へ増額申請を行うと、途上与信などの審査を通じて、利用限度額を増やすこともできます。ただし、利用限度額が増えても無計画な使いすぎには注意し、生活スタイルにあったご利用をおすすめしています。
カード別の利用限度額設定 学生カード 10~30万円 年会費無料一般カード 10~30万円 一般カード 10~100万円 年会費が安いゴールドカード 10~100万円 ゴールドカード 10~300万円 年会費が安いプラチナカード 100~200万円 プラチナカード 100~500万円 ブラックカード 無制限(?) -
クレジットカードの仕組み
クレジットカードを使ってお店で買い物できるのは、クレジットカードを通じて消費者、お店、クレジットカード会社がつながり、お互いを「信用」しているためです。
この信用関係を壊さないために、クレジットカードを利用する消費者は、カードの利用代金を銀行口座などにきちんと入金し、1カ月~2カ月間、立て替えてくれたカード会社に支払う必要があります。もし支払いが滞ったりするとペナルティとしてカード利用がとめられたり、消費者自身の信用力に傷がついたりするため、注意が必要です。
クレジットカードの仕組みや信用の重要さをよく理解し、ルールを守ってただしく活用することをおすすめします。
クレジットカード決済の流れ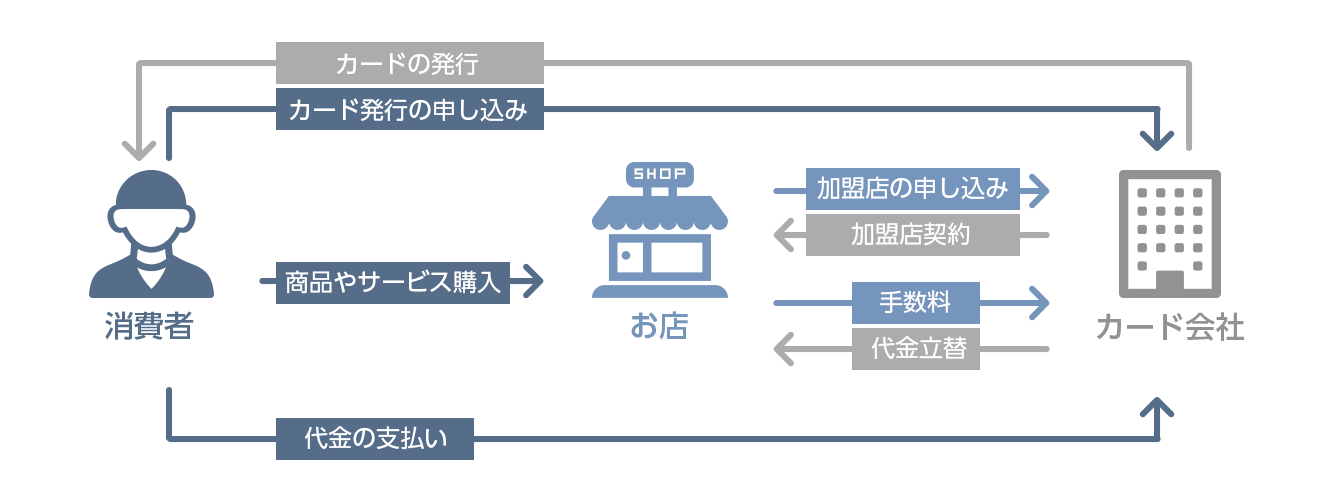
-
クレジットカードの審査
クレジットカードの審査で特に重要なのは、「仕事と収入に関する情報」と「信用情報」です。カード会社は審査の際、その人の収入や職業だけではなく、過去の延滞や債務整理の有無などを信用情報機関に照会します(そうした情報を信用情報といいます)。そのため、延滞などの信用に傷がつくような金融事故があれば、信用情報機関に情報が一定期間残り、カード発行の際に不利になる可能性が高くなるので注意しましょう。また、いったんクレジットカードを作ったらきちんと返済を続け、カード会社に「この人はきちんと返済してくれる人だ」と思われるような信用力を積み上げていくことも重要です。
審査に必要な情報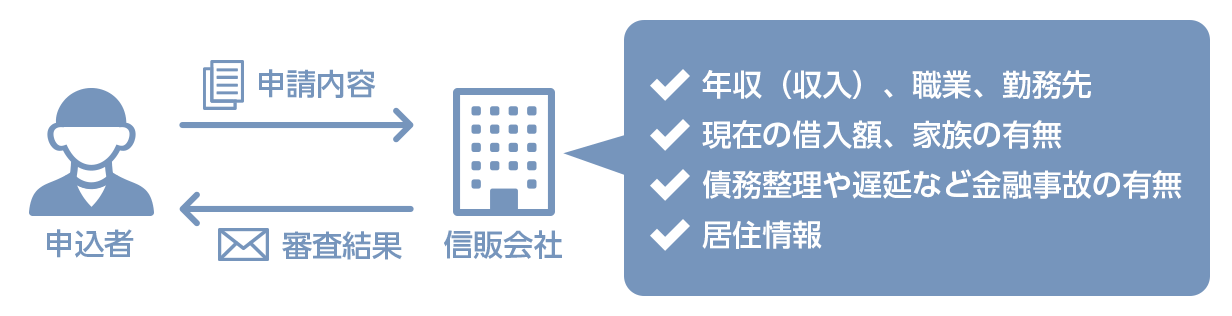
-
クレジットカードのキャッシング
クレジットカードには、よく知られた買い物の際に使える「ショッピング」サービスとは別に、現金を借りられる「キャッシング」サービスがあります「キャッシング」は通常、クレジットカードを持っている人であれば、誰でも利用することが可能で、コンビニATMなどから現金を借りられます(現金を引き出せます)。
同じような少額融資のサービスとして、銀行や消費者金融の「カードローン」もありますが、両者のサービス内容や仕組みには違いもあります。下記の記事では、クレジットカードのキャッシングの仕組みや利用方法などの基本に加え、「カードローン」との違い、そしてどちらがお得なのか、といったことまで詳しく解説しています。
-
いまお使いのクレジットカードよりも
お得なクレカがないか探してみませんか?
現在、さまざまなキャッシュレス決済の手段が増えていっています。ただ、その中でも、クレジットカードは決済だけではなく、ポイント還元や保険、空港ラウンジなど、さまざまなシーンで活躍するサービスが付帯している点がそのほかのキャッシュレス決済との大きな違いになります。電子マネーやQRコード決済の支払いにもクレジットカードを紐づけておけば、利用代金を簡単にまとめたり、ポイントを効率よく貯めることができるため、お得に使うことができます。
これからクレジットカードを新たに作ろうと考えている人、いまお使いのクレジットカードよりもお得になるクレカがないか考えている人は、そうした視点を持ちつつカード選びをしてみてはいかがでしょうか。下記のサイトでは、さまざまな特徴で比較したおすすめのクレジットカードをまとめてご紹介しています。下記のサイトも参考にしながら、自分にあったクレジットカードを探してみましょう。