
2017年8月22日
基礎知識
家を売却して住み替える!住宅ローン返済はどうするの?
マイホームを売却して新たな家に住み替えをする場合、まだ住宅ローンが残っているときにはどのような手続きをしたら良いのでしょうか?住宅を売却するためには住宅ローンを完済しなくてはなりません。完済する資金をどのように準備するかや売却するタイミングによっても手続きは異なります。
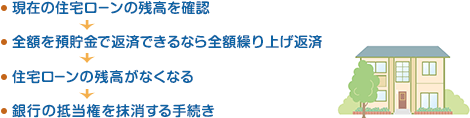
預貯金で返済できるなら全額繰り上げ返済
住宅を売却する場合、住宅ローンの残高が残っているかどうかがポイントの一つになります。住宅ローンが残っていれば抵当権が設定されています。一般的には住宅を売却するためには抵当権を抹消することが必要です。
まずは住宅ローンの残高を確認し、現在の預貯金で全額返済できるか検討しましょう。売却前に抵当権が抹消されていれば売却しやすい、住宅ローンが無ければ住み替え先の住宅ローンの借入れがしやすいなど、完済しているとその後の流れがスムーズになります。
ただし、新しい物件の頭金や諸費用に使うお金、引っ越しに使うお金などは手元に残しておきましょう。
売却資金で住宅ローンを返済する
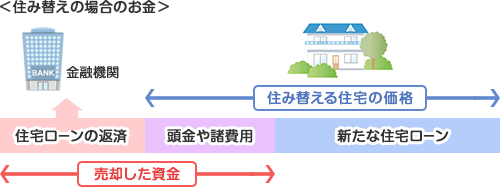
預貯金では返済しきれない場合は、住宅を売却した資金で従来の住宅ローンを完済することになります。このケースでは売却のタイミングがポイントになります。
住み替える住宅の購入より前に売却
売却と同時に住宅ローンの残高を全額返済し、抵当権を抹消するという手続きになります。ただし、住み替え先が決まるまでの仮住まいが必要になることがあります。一方、いくらで売却できるかが確定すれば、新たに購入する物件の予算を決めやすくなるというメリットもあります。
売却と購入を同時に行う
このケースでも売却と同時に住宅ローンの残高を全額返済し、抵当権を抹消してもらいます。住み替え先が決まっているので仮住まいの手配も必要ありません。ただし、売却と購入を同時にするためには、購入してくれる人が見つかる、新たに購入する物件が見つかるというタイミングがほぼ同時でなくてはなりませんが、うまくスケジュールが合うとは限りません。また、いくらで売却できるかが確定していないので、予定よりも少ない金額になった場合も考え、住み替え先の物件の資金計画は慎重に行うべきでしょう。
先に住み替える住宅を購入する
新たに購入する住宅の住宅ローンを借り入れると、一時的に2つの住宅ローンを抱えることになります。売却して従前の住宅ローンは返済することを前提とするものの、実際の借入額は大きくなるので金融機関の審査は厳しくなります。また、売却するまでの間は2つの住宅ローンを支払わなくてはならないなど、資金的に余裕が必要です。
売却資金では返済しきれない場合
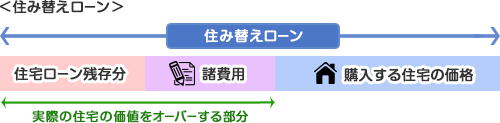
売却しても住宅ローンを返済しきれないという場合にはどのように返済資金を調達すればよいでしょうか?この場合に利用できるのが「住み替えローン・買い替えローン」と呼ばれる住宅ローンです。
一般的な住宅ローンで借入れできる額は購入物件の価格まで、もしくは物件価格と諸費用分までとされています。住み替えローンは、従前の住宅のローン返済にあてるための資金も加えて借入れすることができるものです。借入れした分から従前の住宅ローンの残高を全額返済し、抵当権を抹消し、その後は新たな住宅ローンで返済をしていくことになります。残存分については1,000万円まで、2,000万円までなど金融機関によって異なります。
住み替えローン・買い替えローンを利用することで従前の住宅ローンを完済することはできますが、新たな住宅ローンは住宅の価値よりも大きなものとなり、その分負担も重くなります。住み替え後の返済が無理のないものかどうか慎重に検討した上で利用しましょう。
住み替えの場合には、従前の住宅ローン返済と新たな住宅ローンの借入れの2つの手続きが発生します。売却・購入のタイミングとも密接に関係するので、不動産会社、金融機関の双方と相談しながら進めるようにしましょう。
住宅ローン 人気ランキング
2026/09/25 現在 [更新日時] 2026/09/25 09:00
[集計期間] 2026/09/18~2026/09/24
人気ランキングは、価格.comユーザーのアクセス数・お申込み状況をもとにランキングを集計しています。
-
-
 2位
イオン銀行全期間優遇金利プラン 変動
年0.990% ~1.070% (2026/09/01 時点)- 表示金利は「イオン銀行カードローンの申込み(または契約済み)で金利優遇」(年-0.050%)が適用されています。適用前は年1.040~1.120%です。借入金利は借入比率により異なります。表示金利は手数料定率型・最大引下げ適用時の参考金利です。
イオン銀行の住宅ローンをおすすめしている評判・借り入れレポート4 特典が良いし金利は低かった現在は若干高めになっていますが、借り入れを決めた際には変動金利がかなり低く、ネットバンクの中でも低かったのが決め手です。またキャンペーンとしてイオングループでの買い物が5%オフになるという特典もかなり魅力的です。
【金利】現在の変動金利は上昇しましたが、当時は低かったです。
【返済】借りる前にシミュレーションを行い無理のない返済額を設定可能です。
【保険オプション】金利の上乗せにより「がん保障付団信」と「8疾病保障付団信」を付帯することができます。「全疾病団信」の金利上乗せはありません。
【借り入れ手続き】ネットでシミュレーションして、ネットで対応できます。
【サポート】基本的に電話やメールでの対応となりますが、特に問題はないです。 -
 横浜銀行の住宅ローンをおすすめしている評判・借り入れレポート5 窓口の対応が丁寧でしたすでに銀行は給与が振り込まれる口座として活用しており、他の銀行の住宅ローンと比べて窓口の対応が丁寧だったことが決め手になりました。引き落としなどの手続きが簡単ですし、保障などのオプションもある、金利もかなり低めということも後押しになりました。
【金利】低いのでお得感があります。
【返済】相談してしっかりとシミュレーションできました。
【保険オプション】豊富なオプションがあるので、安心ですしお得だと思います。
【借り入れ手続き】すでに口座を持っていると非常にスムーズに手続きを行えます。
【サポート】返済方法などでシミュレーションをしっかりと行ってくれるのでわかりやすかったです。 -
-
「価格.com住宅ローン」 ご利用上の注意
- 掲載している情報の正確性については万全を期しておりますが、その内容を保証するものではありません。
- 本サービスは住宅ローン商品等に関する情報の提供を目的としたものであり、ローン契約締結の代理、媒介、斡旋等を行うものではありません。ローン契約の申込等はご利用者様が契約先金融機関に対して直接行うこととします。
- 掲載している商品やサービス等の情報は、各事業者のウェブサイト等にて公開されている特定時点の情報をもとに作成したものです。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
- ローン契約時には当該金融機関から直接提供される正確かつ最新の情報を必ずご確認の上、ご契約ください。
- 当社では各金融機関の商品/サービス等に関するご質問にはお答えできません。各金融機関に直接お問い合わせください。
- キャンペーンは各広告主において実施されるものであり、広告主による募集要綱等を十分にご確認ください