
2017年8月22日
選び方
ボーナス払いの返済割合は?利用には注意も必要
住宅ローンの返済方法には、「毎月返済」のほかにボーナス月に加算して返済する「ボーナス返済」があります。ボーナス月に多めに支払えば毎月の返済は少なくなるなどメリットがありますが、利用にあたっては注意すべきこともあります。ボーナス返済の仕組み、メリット、注意点を理解して利用するようにしましょう。
ボーナス返済の仕組み
ボーナス返済とは住宅ローンの返済を毎月だけでなく、年2回のボーナス月に一定額を増額して返済するものです。「ボーナス時加算」「ボーナス時併用返済」など金融機関によってその名称は異なります。
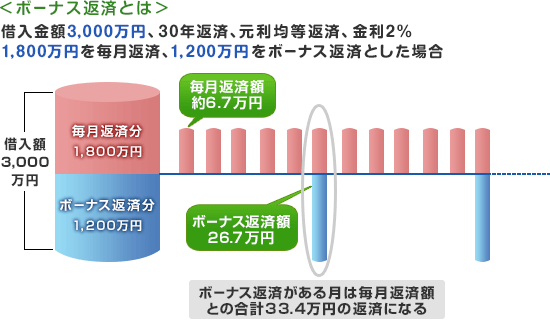
ボーナス返済にまわすことができる借入額は各金融機関ごとに決まりがあり、借入金額全体の40~50%以内としているところが多くなっています。例えば、3,000万円の住宅ローンを借入れした場合、ボーナス返済を40%にすると、1,800万円を毎月返済で、1,200万円をボーナス時に加算して返済していくという仕組みです。
ボーナス返済のメリットは毎月返済額を抑えられること
ボーナス返済を併用すると毎月返済額を抑えることができるという効果があります。表はボーナス返済の割合による毎月返済額およびボーナス返済額の金額です。ボーナス返済分を増やすほど、毎月返済額は少なくなります。
【ボーナス返済の割合による返済額の違い】
| 毎月返済額 (A) |
ボーナス返済額 (B) |
ボーナス月返済額 (A)+(B) |
|
|---|---|---|---|
| ボーナス返済なし | 11.1万円 | - | 11.1万円 |
| ボーナス返済10% (300万円) |
10.0万円 | 6.7万円 | 16.7万円 |
| ボーナス返済20% (600万円) |
8.9万円 | 13.4万円 | 22.3万円 |
| ボーナス返済40% (1,200万円) |
6.7万円 | 26.7万円 | 33.4万円 |

もうひとつのボーナス返済の活用方法は、返済期間を短くするということです。表は毎月返済額を10万円程度にして、ボーナス返済を利用すると返済年数がどのくらいになるかという比較です。ボーナス返済額を多くするほど、返済年数を縮めることができます。これは期間短縮型の繰上げ返済を定期的に行うことと似ています。自分では計画的に貯蓄して定期的に繰上げ返済するのは苦手という人には向いている返済方法です。
【ボーナス返済を利用して返済期間を短縮する】
| 毎月返済額 (A) |
ボーナス返済額 (B) |
返済年数 | |
|---|---|---|---|
| ボーナス返済なし | 10.0万円 | - | 35年 |
| ボーナス返済 300万円 |
10.0万円 | 6.7万円 | 30年 |
| ボーナス返済 600万円 |
10.2万円 | 15.4万円 | 25年 |
| ボーナス返済 900万円 |
10.7万円 | 27.5万円 | 20年 |
ボーナス返済のリスクは?
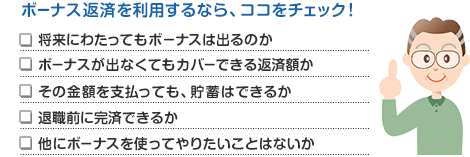
ボーナス返済を利用すると、毎月の返済額は少なくなる一方でボーナス月の返済額は大きくなります。会社員で年2回のボーナスが必ずある、ボーナスの割合が多いという人には向いていますが、自営業やボーナス無しの給与形態の場合にはボーナス返済に向けての計画的な貯蓄が必要になるので利用するかどうかは慎重に判断しましょう。
ボーナス返済の利用にあたっては、割合をどのくらいにするかも十分に検討する必要があります。住宅を購入すれば固定資産税の支払いもあります。将来の修繕費のための準備も必要でしょう。ボーナスは大きな買い物をしたり、将来のための貯蓄をするということに使いやすいのですが、ローンの返済が多くなると他のことに使えなくなります。ボーナス返済を併用したとしても余裕がある金額に設定するようにしましょう。
将来にわたってボーナスが確実に支払われるのかどうかも考えてみましょう。業績によってボーナスの金額の上下が大きい場合にはボーナスの金額が少ない時を基準に考えましょう。将来転職したり独立したりで、現在のボーナスよりも少なくなったり支給がなくなるということも考えられます。ボーナス返済に頼りすぎるのは危険です。このように将来起こりうるリスクを考慮すると、ボーナス返済はなるべく少なくしておいた方が良さそうです。基本的には毎月返済だけで返済できる借入額にしておくのが安全策です。
なお、当初ボーナス返済を併用していても、将来毎月返済のみに変更したい、毎月返済の割合を増やしたいという場合には変更することも可能です。
住宅ローン 人気ランキング
2026/11/05 現在 [更新日時] 2026/11/05 09:00
[集計期間] 2026/10/29~2026/11/04
人気ランキングは、価格.comユーザーのアクセス数・お申込み状況をもとにランキングを集計しています。
-
-
 2位
横浜銀行住宅ローン 融資手数料型金利プラン 変動
年1.295% (2026/11/01 時点)- 表示されている適用金利は、カンタン事前審査(Web申込み)を利用した場合の金利です。書面による申込みの場合は、年0.050%上乗せになります。
横浜銀行の住宅ローンをおすすめしている評判・借り入れレポート5 窓口の対応が丁寧でしたすでに銀行は給与が振り込まれる口座として活用しており、他の銀行の住宅ローンと比べて窓口の対応が丁寧だったことが決め手になりました。引き落としなどの手続きが簡単ですし、保障などのオプションもある、金利もかなり低めということも後押しになりました。
【金利】低いのでお得感があります。
【返済】相談してしっかりとシミュレーションできました。
【保険オプション】豊富なオプションがあるので、安心ですしお得だと思います。
【借り入れ手続き】すでに口座を持っていると非常にスムーズに手続きを行えます。
【サポート】返済方法などでシミュレーションをしっかりと行ってくれるのでわかりやすかったです。 -
-
-
「価格.com住宅ローン」 ご利用上の注意
- 掲載している情報の正確性については万全を期しておりますが、その内容を保証するものではありません。
- 本サービスは住宅ローン商品等に関する情報の提供を目的としたものであり、ローン契約締結の代理、媒介、斡旋等を行うものではありません。ローン契約の申込等はご利用者様が契約先金融機関に対して直接行うこととします。
- 掲載している商品やサービス等の情報は、各事業者のウェブサイト等にて公開されている特定時点の情報をもとに作成したものです。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
- ローン契約時には当該金融機関から直接提供される正確かつ最新の情報を必ずご確認の上、ご契約ください。
- 当社では各金融機関の商品/サービス等に関するご質問にはお答えできません。各金融機関に直接お問い合わせください。
- キャンペーンは各広告主において実施されるものであり、広告主による募集要綱等を十分にご確認ください