
2017年8月22日
基礎知識
「親子共有名義で住宅購入」ローンを組むメリットと注意点
二世帯住宅の建築などで親子で住宅ローンを借り入れするというケースもあるでしょう。もしくは子は住宅ローンを借り入れし、親は現金を出すという場合もあります。いずれの場合もその住宅や土地は親子の「共有名義」となります。親子で住宅ローンを借り入れする方法や共有名義にする場合の注意点を確認しておきましょう。
親子それぞれが住宅ローンを借り入れする場合
親子で住宅ローンを借り入れしたいという場合の一つの方法が、親と子がそれぞれに住宅ローンを借り入れする方法です。一般的にはペアローンと呼ばれています。
親と子がそれぞれの年齢や年収に応じて住宅ローンを借り入れすることができます。同じ金融機関から二人が別々に契約するので、金額、金利タイプ、返済年数などもそれぞれで決定することができます。
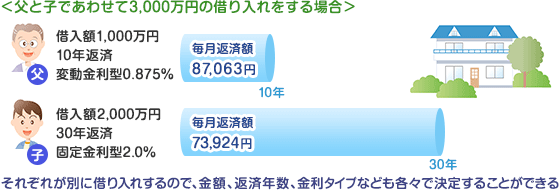
住宅ローン控除も各々で受けることができます。団体信用生命保険もそれぞれになるので、一方に万一のことがあった場合には、その人の分の住宅ローンは清算されますが、健在な人の分については返済が続きます。ただし、親の年齢が高齢だと返済年数が短くなり、負担が重くなったり、多くの借り入れはできないなどが考えられます。
親子が共同で住宅ローンを借り入れする場合
親と子で1つの住宅ローンを一緒に借り入れする方法もあります。フラット35では親が主になって借り入れをし、将来子が引き継ぐ「親子リレー返済」があります。返済期間は子の年齢をもとに決めることができるため、親の年齢が高くても長期で返済することが可能になります。
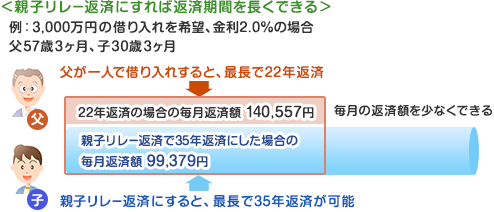
注意したいのは、フラット35の場合、団体信用生命保険は親か子のどちらか一人しか加入できない点です。親が加入した場合には80歳までの保障、それ以降は子が団信に加入することができます。
一部の銀行でも「親子リレーローン」「親子ローン」など親子で一緒に借入をする住宅ローンを取り扱っています。団体信用生命保険は親と子が2分の1ずつ加入することなど、フラット35とは異なる部分もあるので確認しましょう。
親子で共有名義にする場合の注意点

親子で共有名義にするケースとしては、親子がそれぞれ、あるいは一緒にローンを借り入れする場合、親が現金を出し子がローンを借り入れする場合などが考えられます。
親がローンを借り入れする場合には、退職後の返済は大丈夫か、現金を出す場合には老後の生活資金が不足しないかなどを検討する必要があります。子が借り入れする場合に気をつけたいのは、将来、その家を出て、新たに住宅を購入したいと思っても、住宅ローンが残っていると借り入れできないこともあるという点です。
また、親の持分については、親が死亡すれば相続することになります。他にも相続人がいる場合には、その住宅に住みつづける人が持分を相続できるよう、あらかじめ決めておくなど事前の対策が必要となります。
住宅ローン 人気ランキング
2026/11/05 現在 [更新日時] 2026/11/04 09:00
[集計期間] 2026/10/28~2026/11/03
人気ランキングは、価格.comユーザーのアクセス数・お申込み状況をもとにランキングを集計しています。
-
-
 2位
横浜銀行住宅ローン 融資手数料型金利プラン 変動
年1.295% (2026/11/01 時点)- 表示されている適用金利は、カンタン事前審査(Web申込み)を利用した場合の金利です。書面による申込みの場合は、年0.050%上乗せになります。
横浜銀行の住宅ローンをおすすめしている評判・借り入れレポート5 窓口の対応が丁寧でしたすでに銀行は給与が振り込まれる口座として活用しており、他の銀行の住宅ローンと比べて窓口の対応が丁寧だったことが決め手になりました。引き落としなどの手続きが簡単ですし、保障などのオプションもある、金利もかなり低めということも後押しになりました。
【金利】低いのでお得感があります。
【返済】相談してしっかりとシミュレーションできました。
【保険オプション】豊富なオプションがあるので、安心ですしお得だと思います。
【借り入れ手続き】すでに口座を持っていると非常にスムーズに手続きを行えます。
【サポート】返済方法などでシミュレーションをしっかりと行ってくれるのでわかりやすかったです。 -
-
-
「価格.com住宅ローン」 ご利用上の注意
- 掲載している情報の正確性については万全を期しておりますが、その内容を保証するものではありません。
- 本サービスは住宅ローン商品等に関する情報の提供を目的としたものであり、ローン契約締結の代理、媒介、斡旋等を行うものではありません。ローン契約の申込等はご利用者様が契約先金融機関に対して直接行うこととします。
- 掲載している商品やサービス等の情報は、各事業者のウェブサイト等にて公開されている特定時点の情報をもとに作成したものです。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
- ローン契約時には当該金融機関から直接提供される正確かつ最新の情報を必ずご確認の上、ご契約ください。
- 当社では各金融機関の商品/サービス等に関するご質問にはお答えできません。各金融機関に直接お問い合わせください。
- キャンペーンは各広告主において実施されるものであり、広告主による募集要綱等を十分にご確認ください