
2017年8月22日
選び方
適切な借入額だと返済負担率はどのくらい?計算手順教えます
家計支出の中で大きな割合を占める住宅ローン。住宅ローンの借入額をいくらにするかは住宅購入予算にも影響します。借入額はいくらくらいなら適切なのでしょうか? 適切な借入額かどうかを判断するものさしの一つが「返済負担率」です。ここでは返済負担率を使って、適切な借入額を検討する手順をみていきましょう。
2つの返済負担率
借入額と深く関係するものに「返済負担率」というものがあります。返済負担率とは、年収に占める住宅ローンの年間返済額の割合のことです。そして、返済負担率は、金融機関が使う返済負担率と、借入れする人が考えるべき返済負担率の2つがあります。
1. 審査で使われる返済負担率
住宅ローンの審査項目の一つに返済負担率が使われています。借入れ要件の一つとして、年間の返済額が年収に占める割合が所定の範囲内であることが求められます。多くの銀行が、その上限を年収の25~35%としています。例えばフラット35では、下表のような返済負担率の上限が決められています。
| 年収 | 400万円未満 | 400万円以上 |
|---|---|---|
| 基準 | 30% | 35% |
2.住宅ローンを借り入れしている人の返済負担率は?
銀行が審査で使っている返済負担率は、あくまでも銀行がいくらまで貸せるかを検討するためのものです。決して、銀行が「このくらいなら無理なく返せるだろう」と保証してくれているものではありません。返せる金額かどうかは、自分で判断する必要があるのです。
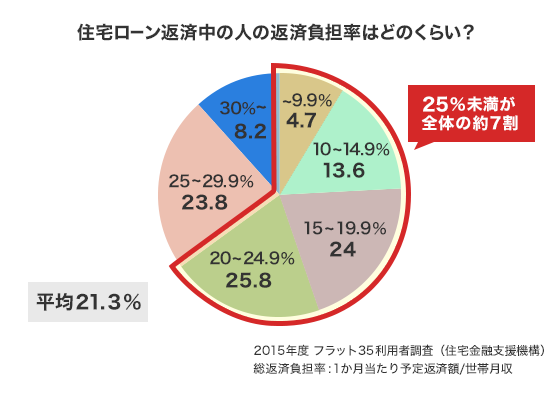
と言っても、どのくらいが適正内なのかはわからないという人も多いでしょう。そこで、実際に住宅ローンを借入れしている人は、年収に対してどのくらいの返済額になっているのか見てみましょう。
住宅金融支援機構の調査によれば、フラット35を利用した人の返済負担率の平均は21.3%でした。
借入額の目安を計算してみよう
借入額は 1.毎月の返済額 2.返済年数 3.金利 の3つから計算することができます。では、適切な借入額の目安はどのような手順で考えたらよいでしょうか?具体的な数字とともに、ポイントと注意点を確認していきます。
| 家賃 | 月額9万円 |
|---|---|
| 住宅購入用積立て額 | 月額4万円 |
| 住宅維持管理費用 | 月額3万円 |
| 金利 | 3%(全期間固定金利) |
| 期間 | 30年 元利均等型 |
1. 毎月支払える額を計算しよう
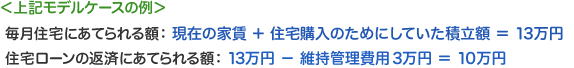
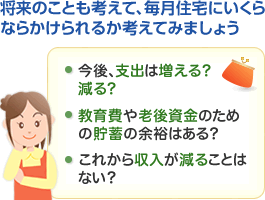
まずは毎月どのくらいの金額を住宅にかけられるか考えます。現在賃貸料や駐車場代を支払っている人は、その金額が目安の一つになるでしょう。その金額だと負担が大きいと感じれば少なめに、余裕があると思えば多めにと調整しましょう。
住宅購入後は住宅の維持管理費用もかかります。マンションの場合は管理費・修繕積立金、一戸建てであっても将来の修繕費を準備しておく必要があります。駐車場代や固定資産税もかかります。
毎月住宅にかけられる金額から、これらの維持管理費用を差し引いたものが住宅ローンの返済に充てられる額と考えましょう。
また、現在は支払うことができる金額であっても、将来にわたって支払いが可能かどうかも考えてみてください。これから子どもの教育費が増える、老後の生活資金の準備が必要など、支出の増加やさらなる貯蓄が必要な場合には、余裕を持った金額にしましょう。
2. 返済年数を決めよう
住宅ローンは、30年、35年が当たり前のように思いがち。ハウスメーカーや銀行などの提案をそのまま受け入れてはいけません。出来る限り、収入の減るリタイア前にローンを終えるようにしたいものです。適切な借入額の目安を算出するには、リタイアまでの年数で考えましょう。
3. 金利は高めで試算しよう
実際には変動金利型など低金利のもので借入れるつもりでも、適切な借入額を試算するときには、高めの金利で計算しましょう。そうすれば、将来金利が上昇しても多少の余裕はあるはずです。目安としては、長期固定の金利を使うと良いでしょう。
4. 適切な借入額を試算してみよう
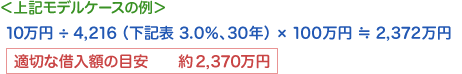
1. ~ 3. の3つの数字が揃ったら、適切な借入額を試算してみましょう。

| 借入期間 | |||
|---|---|---|---|
| 金利 | 25年 | 30年 | 35年 |
| 2.0% | 4,238 | 3,696 | 3,312 |
| 2.5% | 4,486 | 3,951 | 3,574 |
| 3.0% | 4,742 | 4,216 | 3,848 |
| 4.0% | 5,278 | 4,774 | 4,427 |
「適切か」は、ライフプランや価値観で決まる!
「適切な借入額」の考え方は各家庭によって違います。教育費をどこまでかけるのか(私立か公立かなどの教育方針)、定年退職後もできるだけ働きたいかなど、借入額を決める際、家族での話し合いはとても大事です。住宅に重きをおきたい人、教育に重きをおきたい人、家族との旅行や趣味に重きをおきたい人など人生の価値観はそれぞれ違います。なので住宅にかける金額の価値観も人それぞれで良いのです。厳しいチェックと同時に、柔軟な考え方も必要。ライフプランや価値観とのバランスを取りながら、適切な借入額の検討をしましょう。
審査と借り入れ額の解説は「住宅ローン審査で最も重要なのは「借り入れ金額の設定」」を参照
住宅ローン 人気ランキング
2026/09/16 現在 [更新日時] 2026/09/16 09:00
[集計期間] 2026/09/09~2026/09/15
人気ランキングは、価格.comユーザーのアクセス数・お申込み状況をもとにランキングを集計しています。
-
-
 2位
イオン銀行全期間優遇金利プラン 変動
年0.990% ~1.070% (2026/09/01 時点)- 表示金利は「イオン銀行カードローンの申込み(または契約済み)で金利優遇」(年-0.050%)が適用されています。適用前は年1.040~1.120%です。借入金利は借入比率により異なります。表示金利は手数料定率型・最大引下げ適用時の参考金利です。
イオン銀行の住宅ローンをおすすめしている評判・借り入れレポート4 特典が良いし金利は低かった現在は若干高めになっていますが、借り入れを決めた際には変動金利がかなり低く、ネットバンクの中でも低かったのが決め手です。またキャンペーンとしてイオングループでの買い物が5%オフになるという特典もかなり魅力的です。
【金利】現在の変動金利は上昇しましたが、当時は低かったです。
【返済】借りる前にシミュレーションを行い無理のない返済額を設定可能です。
【保険オプション】金利の上乗せにより「がん保障付団信」と「8疾病保障付団信」を付帯することができます。「全疾病団信」の金利上乗せはありません。
【借り入れ手続き】ネットでシミュレーションして、ネットで対応できます。
【サポート】基本的に電話やメールでの対応となりますが、特に問題はないです。 -
 横浜銀行の住宅ローンをおすすめしている評判・借り入れレポート5 窓口の対応が丁寧でしたすでに銀行は給与が振り込まれる口座として活用しており、他の銀行の住宅ローンと比べて窓口の対応が丁寧だったことが決め手になりました。引き落としなどの手続きが簡単ですし、保障などのオプションもある、金利もかなり低めということも後押しになりました。
【金利】低いのでお得感があります。
【返済】相談してしっかりとシミュレーションできました。
【保険オプション】豊富なオプションがあるので、安心ですしお得だと思います。
【借り入れ手続き】すでに口座を持っていると非常にスムーズに手続きを行えます。
【サポート】返済方法などでシミュレーションをしっかりと行ってくれるのでわかりやすかったです。 -
-
「価格.com住宅ローン」 ご利用上の注意
- 掲載している情報の正確性については万全を期しておりますが、その内容を保証するものではありません。
- 本サービスは住宅ローン商品等に関する情報の提供を目的としたものであり、ローン契約締結の代理、媒介、斡旋等を行うものではありません。ローン契約の申込等はご利用者様が契約先金融機関に対して直接行うこととします。
- 掲載している商品やサービス等の情報は、各事業者のウェブサイト等にて公開されている特定時点の情報をもとに作成したものです。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
- ローン契約時には当該金融機関から直接提供される正確かつ最新の情報を必ずご確認の上、ご契約ください。
- 当社では各金融機関の商品/サービス等に関するご質問にはお答えできません。各金融機関に直接お問い合わせください。
- キャンペーンは各広告主において実施されるものであり、広告主による募集要綱等を十分にご確認ください