
国内旅行保険付きカード
クレジットカードは海外保険ばかりが注目されがちですが、国内旅行保険が付帯されているのもクレジットカードの魅力のひとつです。国内旅行で、わざわざ保険に入る方は少ないでしょうが、万が一の怪我や入院、手術などの費用を補償してくれます。国内出張や、海外旅行より国内旅行にいく機会が多い方は検討してみてはいかがでしょう。
国内旅行保険付きカード
- 個人向けカード
- 法人向けカード
国内旅行保険付きカードの特徴
-
国内旅行保険付きカードとは
クレジットカードに付帯されている、旅行保険は海外旅行保険が多く、国内旅行保険が付帯しているカードはそれほど多くありません。特に年会費がかからないカードは付帯していないことも多く、若年層向けのカードや年会費有料のカード、ゴールドカード以上が中心となっているようです。
-
国内旅行保険の補償内容
カードに付帯する国内旅行保険は「自動付帯」が少なく、その多くは「利用付帯」です。国内旅行傷害保険の補償内容としては「死亡・後遺障害」「入院保険金」「通院保険金」「手術保険金」となり海外旅行保険とは補償内容が異なります。
三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードの場合 海外旅行保険 死亡・後遺障害:最高10,000万円(自動付帯:5,000万円)
傷害治療費用:最高200万円(自動付帯)
疾病治療費用:最高200万円(自動付帯)
救援費用:最高200万円(自動付帯)
携行品損害:最高100万円(自動付帯)
賠償責任:最高3,000万円(自動付帯)国内旅行保険 死亡・後遺障害:最高5,000万円(自動付帯)
入院保険金日額:日額最高5,000円(自動付帯)
通院保険金日額:日額最高2,000円(自動付帯)
手術保険金:最高20万円(自動付帯)※保険の適用には条件があります。詳細を必ずお確かめください。
-
国内旅行保険付きカードの適用条件
国内旅行保険の適用には様々な条件があります。例えば「公共交通手段で移動中に限る」の場合、対象はバス・電車・飛行機・フェリーや高速船などが対象となります。そのため、徒歩やマイカー、レンタカーでの移動中のアクシデントについては原則適用されません。
- ■補償の種類
- ・公共交通乗用具搭乗中の傷害事故(改札に入ってから出るまでの間の傷害事故)
- ・宿泊施設内における火災・破裂・爆発による傷害事故
- ・宿泊を伴う募集型企画旅行参加中の事故
国内旅行保険付きカードのメリット
-
加入の手間や費用が不要
海外と違って気軽に行く機会の多い国内旅行では、わざわざ保険に入る方も少ないのでは。その点、国内旅行保険が付帯されているカードがあれば、掛け捨てとなる保険料や手続きの手間もかからず万が一のときにも安心です。
-
学生や若年層におすすめ
なにかと国内旅行へ行くことの多い学生や若年層の向けに、年会費が無料または格安にもかかわらず国内旅行保険が付帯しているカードが多くあります。しかも自動付帯であるカードも多いため、コストをかけずお得に安全に旅行が楽しみたい学生にはお勧めのカードではないでしょうか。
-
国内航空機遅延保険
国内航空機遅延保険という保険は、出発便が台風などの天候不良で欠航または遅延した際に、待機中の食事や宿泊費などを補償する保険です。日本国内、離島などへの旅行や、LCC(格安航空会社)を利用される方にはメリットではないでしょうか。
国内旅行保険付きカードのデメリット
-
適用範囲が複雑なことも
クレジットカードに付帯されている国内旅行保険は対象範囲が複雑で対象外となってしまうことも多いようです。日帰りツアーや、自分で手配した旅館やホテル、実家への帰省などの場合、対象とならないものがあります。自動付帯、利用付帯はもちろんのこと、利用の場合の対象条件や範囲は事前に確認しておきましょう。
国内旅行保険付きカードの選び方
-
国内旅行保険は「利用付帯」が多い
クレジットカードの付帯保険には「自動付帯」と「利用付帯」の2種類があります。国内旅行保険は一般的に「利用付帯」がほとんどで、旅行代金や公共交通機関の利用料の支払いカードを利用することが条件となっています。持っているだけでは適用されないことが多いので必ず条件を確認しましょう。
-
補償額だけでなく補償範囲を確認
補償項目は一般的に「死亡・後遺障害」のみとなっているカードが多く「入院保険」「通院保険」「手術保険」が対象外となっているカードも。発生するケースとしては怪我による入院や手術の可能性が高いことから、あらかじめ補償範囲の確認を。
-
家族で国内旅行によく行く場合
18歳以下のお子さんがいるご家族で国内旅行をされる場合は、家族特約が付いているカードもお勧めです。家族特約が付いていると本会員以外にも保険が適用されますが、付帯されるのはゴールド以上など、ステータスの高いカードに限られます。
特集
PR- 目利きが選ぶメインカード! ダイナースクラブカードの魅力を徹底紹介
60年以上の歴史を持ち、プライベートでも、ビジネスシーンでも一歩先の満足をもたらす「ダイナースクラブカード」。その魅力と、年会費を超える価値を持つ多彩なサービスを紹介します。
国内旅行保険付きカードをピックアップ
年会費永年無料カードを比較
年会費をかけずに国内旅行保険が付いているカードも多数あります。旅行保険も付帯しているカードも多数あります。
-
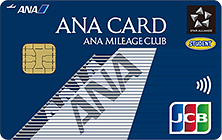
ANA JCBカード<学生用>
-
公式特典
- 最大29,000円相当プレゼント
学生専用のカードで、最高1,000万円補償の旅行傷害保険が国内外で自動付帯されます。通常は区間基本マイレージに対する積算率50%のところスマートU25の利用時積算率が100%になるほか、学生専用のボーナスマイルももらえます。
人気ランキング 274位(一般カード 146位) 国際ブランド JCB 本人年会費 無料 ポイント還元率 0.5%~2.0% 追加カード ETCカード 付帯保険 海外旅行、国内旅行、ショッピング -
公式特典
-
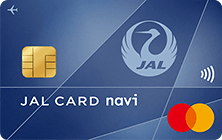
JALカード navi(学生専用)
学生専用のカードで、最高1,000万円補償の旅行傷害保険が国内外で自動付帯されます。区間マイルを100%貯めることができるJALカードツアープレミアム(年会費プラス2,200円)に無料で登録でき、在学期間中はマイル有効期限がありません。
人気ランキング 134位(一般カード 72位) 国際ブランド Visa、Mastercard、JCB 本人年会費 無料 ポイント還元率 1.0%~2.0% 追加カード ETCカード 付帯保険 海外旅行、国内旅行、ショッピング JALカード navi(学生専用)をおすすめしているユーザーレビュー -
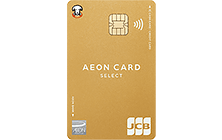
イオンゴールドカードセレクト
最高3,000万円の国内旅行傷害保険が利用付帯されます。年間カード利用金額100万円以上で全国のイオンラウンジが利用できるほか、羽田空港・成田空港・新千歳空港・伊丹空港(大阪国際空港)・福岡空港・那覇空港のラウンジも利用可能です。
人気ランキング 136位(ゴールドカード 39位) 国際ブランド Visa、Mastercard、JCB 本人年会費 無料 ポイント還元率 0.5%~1.0% 追加カード ETCカード、家族カード 付帯保険 海外旅行、国内旅行、ショッピング イオンゴールドカードセレクトをおすすめしているユーザーレビュー価格.comからは
お申し込みできないカードです


国内旅行保険付きカードのレビュー・評価
-
高還元で有名なリクルートカード3年使いました。
以前はJCBだけでしたが、今はVISA、MASTERもあるんですね。選択肢が広いということはとてもいいですね。
dポイント、Pontaポイントと連携もあるので、そちらをメインで使っている人はおすすめ 続きを読む ですね。
私は確定申告のクレジットカード払いのために作り、ポイントをもらっていました。結構高額の納税をすると、1.2%でも少し違いまして、しばらくつかっていました。
某楽◯カードなんて、納税はポイント付与対象外になったりしても、こちらは頑なまでにポイントついていて、好感持てました。
唯一、カードデザインが古いのちょっと、、。カード番号デコボコのエンボスって、今どき、、苦笑。でした。 -
現時点では、全体的に満足しています。
初年度年会費無料とキャッシュバックにつられて作りました。
空港ラウンジサービスは他のゴールドカードでもあるので、今ひとつこのカード独自の良いところが見つけられない感じはあります。
ポイントの還元率は低め 続きを読む で、Amazonなどでは還元率が高くなる、と言われますが一々考えるのが面倒。
比較対象である三井住友NLであれば「コンビニ高還元」とわかりやすいので、これもマイナスポイント。
年会費を払ってまでの継続はしなくていいかな、と思っています。
ただ、JCB ゴールドカードを作ると、JCB wを持っている人は自動切り替えになるので注意してください。
-
関東在住:24~27歳まで使用していました。(LC BlackとTitanium)
当時はソーシャルアワーやスケートリンク貸し切り、Ken's Cafe Tokyoのガトーショコラの当日枠の優待、日本酒:TAKANOME(鷹の目)の優待購入をよく利 続きを読む 用していました。
【LC コンシェルジュ】
コンシェルジュはAspire Lifestylesに委託しているので、質は良い。
さすがに直近の対応には限界があるので、余裕をもってコンシェルジュを利用すると
コンシェルジュの真価が分かると思う。
過去、Visa プラチナ コンシェルジュ・センター(VPCC) /Mastercard コンシェルジュを使ったことがあるが、LCコンシェルジュの方が上。またアプリ内でチャット式で依頼ができるのもメリット。
一つ余談だが、三菱UFJカード・プラチナAMEXで利用できるコンシェルジュもAspire Lifestylesに委託されている。
【セキュリティ】
決済時のセキュリティは非常に高く、初めての海外決済時は高確率でブロックされる。
頻繁に国内から海外決済をする場合は事前にLCカスタマーサポートセンターに連絡を入れておくと良い。
【ポイント・マイル】
還元率は常に1%と還元率は良い。
マイルは移行上限無しで交換できるのは良い。
※JAL、ANA、ユナイテッド航空の3社。意外と少なめ。
【付帯サービス】
付帯サービスは他のプラチナカードとほぼ同等。
【会員専用サイト】
専用アプリは使いやすく、また会員専用情報も全てアプリで網羅できるのでよく考えられている。
【申込手続き】
LCの専用サイトから。カードは箱に入って届く。封筒では届かないので同居人がいるなら伝えておくのが良い。
【デザイン】
シンプルなデザインなのが何よりもCool。個人的には横型のカードデザインが好みだった。
縦型は個人的には微妙。
【ステータス】
MasterCardの最高ステータスを感じられるのは海外。国内では恩恵はほぼ無い。
また日本でLCの知名度は高い方ではないので、知る人ぞ知るカードという立ち位置。
【総評】
ベネフィットの多くは関東(特に都内)に偏っているので、地方にいる方や国内での活動が多く海外へ行く機会が少ないならLCを使いこなせないので作らなくて良い。
安全面やポイント、マイル移行、ベネフィット、コンシェルジュは評価高いので、将来的に作りたいなら良くリサーチしてから検討するのをお勧めします。 -
【ポイント・マイル】携帯・インターネット(ソフバン光)を使っていて今まで一般カードだったのですが年会費を払ってもゴールドの方が得、ということになって加入しました。
【付帯サービス】
【会員専用サイト】
【申込手続き】機種変の時、スタ 続きを読む ッフさんがあれこれやってくれ助かりました。
【デザイン】スキっとしていいと思います。
【ステータス】ゴールドのステータス感はちょっと微妙。
【総評】ソフバンユーザーなら検討の価値大だと思います。還元率を考えると手軽にゴールドの持ち主になれます。
国内旅行保険付きカードのクチコミ
-
住信SBIネット銀、JCBにクレカ発行事業を承継
https://news.yahoo.co.jp/articles/309dc09e4d1098c098e813a59be541e1535c049e#
新規発行停止の次は、これでした。
既存 続きを読む カードは利用停止にならないで、扱いがJCBプロパーに近くなることを期待します。
なお、これはJCBの方だけで、マスターは本体に残るようです。
https://www.netbk.co.jp/contents/lineup/creditcard/ -
https://www.j-cast.com/2026/06/26515934.html
質問に立った株主は「カードを年間300万円使わない人はラウンジから排除すべきだという、そういう判断」が行われたと指摘。見直しの中で、「その判断の前提 続きを読む は変わっていないのか」と質問した。
ANA HDの芝田氏は、再検討について
「9月までにはしっかりと皆様からのご意見を反映する形で改定の見直しに着手してまいりたい」
と応じるにとどめ、「300万円」の基準の行方については言及しなかった。
---
300万の壁については、なんらかの見直しが入る可能性があるようです。以前のように300万を0円に戻します!カードだけ持っていればOKです!とはしないと思いますが、300万は壁がたかすぎるので、100万にして将来的に見直しますとかなんとかお茶を濁しそうな感じなんですかね。 -
ドコモSMTBネット銀行との連携について発表がありました。
https://www.netbk.co.jp/contents/docomo-bank/#services
8/20にdアカウント連携サービスが始まり、預金残高等の所定の条件を 続きを読む 達成すると、最大dカードの年会費全額相当分のdポイントを進呈するとのことです。
詳細は未発表ですが、注目しましょう。



国内旅行保険付きカードのQ&A
-
国内旅行保険付きカードとは?
国内旅行で発生した、傷害死亡・後遺障害、怪我による通院費、入院費、手術費用などを補償してくれる保険が付帯したクレジットカードです。クレジットカードの旅行保険は海外旅行保険が多く、国内旅行保険が付帯しているカードはそれほど多くありませんが、海外旅行より国内の出張や旅行が多い方は、いざというときのため、検討してみても良いかも知れません。
-
カード付帯保険の「利用付帯」「自動付帯」とは?
クレジットカードの付帯保険には「自動付帯」と「利用付帯」の2種類があります。自動付帯保険とは、対象のクレジットカードを持っているだけで、保険料を別途支払わなくても自動的に適用される保険で、利用付帯保険とは、旅行のツアー料金や航空機のチケット代を対象のクレジットカードで支払った場合などに適用される保険のことです。カードの種類により適用条件や補償内容が異なりますので、必ず詳細を確認するようにしましょう。
-
旅行中に病気になった場合は保障されますか?
海外旅行保険の場合は、旅行中の急な病気も補償される場合がありますが、国内旅行保険の場合は急なアクシデントによる事故や怪我を補償する傷害保険のため、原則対象外となります。
-
任意で加入した保険とカードの保険両方ある場合は?
任意で別途、国内旅行保険に加入した場合、カードの保険金と任意で加入した旅行保険はすべての保険金額を合算したうえで保険金が支払われます。詳しくは保険会社にご確認ください。
-
自動付帯の場合なら旅行先に携行しなくても問題ない?
原則として、カードを携行していない場合でも保険の適用を受けることが可能ですが、カード番号が分からずカード会社に照会ができなかったり、緊急の連絡先が分からない場合もあることから携行したほうがよいかも知れません。