
人気の特徴から探す
ピックアップカード
クレジットカード 人気ランキング
-
一般カードランキング
-
ゴールドカードランキング
-
プラチナカードランキング

価格.com特典実施中のクレジットカード
価格.comからのお申し込みがお得-
最大48,500円相当プレゼント
-
最大11,000円相当プレゼント
-
最大13,000円相当プレゼント
-
最大16,000円相当プレゼント
-
最大6,500円相当プレゼント
-
最大16,500円相当プレゼント
-
最大65,500円相当プレゼント
-
最大6,500円相当プレゼント
クレジットカード検索
レビュー・評価
-
私の知る一番効率のいいポイントの使い方!
グローバルポイント100pt単位で、グローバルポイントWalletにチャージ。
そのグローバルポイントWalletのバーチャルカードVisaをAmazonの支払いに登録。
そのカードで、アマギフ購入(チ 続きを読む ャージ式)で、最高還元率の5倍=1ポイント5円にて充填できます。
例えばグローバルポイントが600ptの場合
グローバルポイントWalletに600pt x 5倍 = 3000円と表示され、そのまま任意の金額でオンライン決済できるアマギフが吉!
三井住友NLやOliveと比較すると明らかに三井住友のほうが優れています。
しかし他のカードや銀行口座開設などを控えたい三菱系の方なら入会して損はありません。
三井住友系との違い
特典対象店舗数:三菱UFJに軍配、特にスーパー系が充実
特典対象の還元:三井住友に軍配、基本の設定でOliveではれば9%いける。最高還元も20%とより優秀
特典還元までの期間:三井住友に軍配(翌々月末)、三菱はクレカ使用から7ヶ月もかかるケースもある。
特典の使い道:三井住友に軍配、Vポイントは交換先や交換率が優秀
特典の上限:三井住友に軍配、三菱UFJは月間5万円の会計までが+9.5%の対象で、それ以降は全て0.5%になる。対して三井住友は、合計5万ポイントまでが特典対象となり、20%還元の場合は25万円、9%還元の場合は、55万円の会計まで。
例えば、ポイントアップ対象店舗(10%と仮定)だけを使った場合、三菱は5万円を超えた支払いは0.5%にになり、仮に
10万円使うと約5.3%まで
20万円使うと約2.9%まで還元率が目減りします。これは大問題です。
逆にOliveの場合、同じ10%だった場合でも、付与ポイント上限5000ptとなるため、
10万円も20万円も同じ10%です。
実質の上限は50万円 X 10% = 5000ptです。
添付画像が分岐点を示すものになっています。ぜひ活用ください。
私の使い方
①スーパー三和で10%還元を夕方19時ころの半額シールが貼られる時間帯をめがけて使いにいく
②東急ストアで10%還元+夕方半額シール+東急ポイント10倍(ANA Tokyu経由でANAマイルへ)
上記、半額は同条件のため、一旦省くと以下になる
①の場合、1万円のセール品を10%ポイントバックになるので、1000円おトク 単なる10%還元
②の場合、8千円のセール品と2千円のポイント10倍(5%還元)で800円+200円+東急ポイント100ポイント+楽天ポイント50円で1150円分と思いきや、実はもっと高還元になっています。
Tokyuポイントは0.75倍でANAマイルになるため、75マイルとなり、さらにマイルは2?5円の価値、国際線ファーストクラス利用時は最大になり、10円の価値があるため、まとめると
②は1150円→1050円+150円?375円、最大では750円
1150+150円=1300円 13%
1150+375円=1525円 15.25%
1150+750円=1900円 19%還元
結論、ANAマイルを貯めるにはTokyuストアが少し割だけでも半額とポイント10%のみを購入が吉
皆さんのお得のお役に立てれば幸いです。 -
数年前に不正利用されたことがあるのですが、すぐに利用停止、新しいカードを発行、返金されました。
auカードの方に電話してから三菱UFJニコスの方と電話して、三菱の方が良い対応で話がすぐに進みました。
解決してからTwitterで「最初から三菱UF 続きを読む Jニコスの方に連絡しとけばよかった」or「三菱の方に連絡してすぐ解決した」というような内容投稿を見てすごく共感した記憶があります。同じく不正利用された方はauへの連絡はすっ飛ばして三菱の方に連絡したらいいかもしれません。
auカードの電話対応の男性が世間で言うバイトかよみたいな感じで(私は本来の世間のバイトの方には良い印象を持っているので言葉のあやです)受け答えにあまり良い印象が無かったことと、不正利用をされてしまったことを踏まえて、現在はメインを他のカードにしています。
ですが他の会社のカードの返金されないとか、されたとしても返金に数ヶ月かかるなどの評判を見て、メインをこちらに戻そうかなと考えているところです。
-
【ポイント・マイル】
改悪が続いてますねぇ。SPUが唯一の救いかと
【付帯サービス】
期待していません
【会員専用サイト】
普通に見やすいです
【申込手続き】
スムーズです
【デザイン】
可もなく不可もなくといったところでしょうか
続きを読む
【ステータス】
ないです
【総評】
楽天市場で買い物するならまだ有用です。改悪は続いていますが。 -
【ポイント・マイル】楽天カードにはかなわないけど、時々キャンペーンやってます。メルマガに登録していますが、数週間に一回くらいキャンペーンのお知らせが届く感じです
【付帯サービス】ほとんど使わないのでどんな付帯サービスがあるのか認識していません
続きを読む
【会員専用サイト】楽天カードと比べるとワクワク感はなく、よくいえば落ち着いてる、悪くいえば暗い感じです。終わったキャンペーンをいつまでも掲載しているはどうかと思います
【申込手続き】簡単でした
【デザイン】シルバーで目立ちません
【ステータス】ほぼありません
【総評】数ヶ月に1回くらいお得なキャンペーンをやってるので持ち続けていますが、いつやめても困らないカードです
クチコミ
-
先日、管理番号9番から管理番号5番に変更して1ヶ月ほど経過しました。
請求額の確定ですが、管理番号5番の場合、
11月4日請求分:9月11日~10月10日利用分
12月4日請求分:10月11日~11月10日利用分
のはずなのですが 続きを読む 、10/8と10/9に買い物をした分が11月4日請求に載らず、12月4日請求に回っていました。
今回は実際に売上確定したのが10/13だったのですが、締め日2日前の利用分であっても翌月回しになっていることから、締め日の考え方が利用日ベースではなく、売上確定日ベースに変わったのかな?と感じています。
これまで管理番号9番を使っており、少なくとも数年使い続けてきましたが、締め日の15日(管理番号9番=15日締め)に買い物をしたもののうち、締め日ギリギリに買ったものはやむを得ず翌月に回ることはあっても、遅くとも2日前までに買ったものはすべて当月請求に載っていました。もちろん、売上確定が15日を過ぎてからだった場合でもです。
今回はコンビニで買った数百円の買い物なので良いのですが、管理番号5番で締め日ギリギリ、かつ利用可能枠ギリギリで運用している場合は、利用に注意が必要かもしれません。
という事で、auPayカードはコンビニでの少額auPay払いと、年に数回のコストコ用(Masterブランドのため)で使っておくのが自分の場合は良さそうです。 -
https://www.smbc-card.com/nyukai/campaign/26/pop/cardinfo3010704.jsp
通常、翌年以降の年会費永年無料+10000ポイントには年100万円使う必要がありますが、2026年11月~ 続きを読む 2027年1月の間に入会すると50万円で済みます。
ただし、マイ・ペイすリボに登録し、カード加入月から11ヵ月後末日までにリボ払い手数料を発生させる必要があります。
リボ払い手数料は、最初の月にわざと残高を800円ぐらい残せば数円で済みますので、簡単です。 -
PayPayカードの話題ではありませんが、PayPay+PayPay銀行の組み合わせがau PAY+auじぶん銀行と同じ使い方ができるようになったようです。11月中旬には、全ユーザリリースだそうです。
https://about.paypay. 続きを読む ne.jp/pr/20261111/01/
今回発表されたPayPay残高連携を設定すると、PayPay残高が不足している場合に、PayPay銀行の普通預金口座から不足分を1円単位で自動チャージできるようになります。また、余ったPayPayマネーは1日1回、PayPay銀行の普通預金口座へ自動出金される仕組みになっているので、au PAY+auじぶん銀行の連携と全く一緒ですね。
当方はPayPayカードは持っていないため、現在はVポイントPayで発行される三井住友のバーチャルVISAカードを紐づけていわゆる赤画面で利用していますが、この方法では支払い方法の優先順に三井住友のバーチャルVISAカードが選べないため、持っているPayPayポイントと併用して支払うことができませんでした。
ですが、今回の仕組みだとPayPay残高へのリアルタイムチャージになるので、PayPayポイントとの併用が可能になるはずなので良いですね。さらに、PayPayステップの対象になるうえ、決済によるPayPayポイント付与も対象とのこと。
もっとも、au PAY+au PAYカードへのチャージによる2%還元が強力すぎるのですっかりPayPayは使わなくなっていましたが、、まだまだPayPayでしか支払えないお店もありますので、そういった店ではPayPay残高連携を活用していこうと思います。


初心者向け基礎知識
-
- 一般、ゴールド、プラチナ。クレジットカードの種類と違い
- クレジットカードには、たくさんの種類があります。基本となる「一般カード」のほか、保険やラウンジサービスなどがついた「ゴールドカード」、ゴールドカードがグレードアップした「プラチナカード」があります。ここでは一般カード、ゴールドカード、プラチナカードといったクレジットカードの種類について、解説します。
-
- クレジットカードの支払い方法を理解し、上手に活用しよう
- クレジットカードは、カード会社が代金を立て替えてくれる支払い手段の1つです。代金を分割払いにもできるため、大きな金額の買い物をするときは大変役立ちます。しかし仕組みをよく理解しないまま利用すると、不便になることもあります。ここでは、クレジットカードの支払い方法について詳しく説明します。
-

- クレジットカードの選び方!初めて、利用シーン別の選び方をご紹介
- 初めてクレジットカードを作るなら、ポイント還元の大きさや年会費の安さなどで選ぶことがおすすめです。クレジットカードを使う場所によっては購入代金の値引やマイルなど特典が変わってきます。よく利用するシーンを想定し、もらえる特典のチェックなど、自分の目的に合ったクレジットカードを選ぶことが大切です。
- クレジットカード 基礎知識一覧
価格.comマガジン クレジットカード記事
-
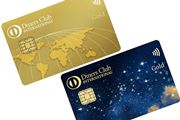
- 若年層向け「ダイナースクラブ ゴールド」を専門家が分析! タイパ・コスパにすぐれる特典が魅力
- ダイナースクラブが新たに発行開始した「ダイナースクラブ ゴールド」。若年層にフォーカスしたというその特徴を専門家が分析し、どんな人に向いているか解説します。(2026年11月7日)
-
- “2枚目”クレカの選び方を解説! メインと組み合わせて得するカード【タイプ別】10選も紹介
- クレカ選びで重要なのが「2枚目」の選択。メインカードの弱点を補って使い分ければ、便利&お得に活用できます。そんなサブカードにピッタリな10選をタイプ別に紹介!(2026年10月24日)
-
- 改悪続くふるさと納税で最大限得する! クレジットカード×納税サイトの選択を紹介します
- ふるさと納税サイトからのポイント付与廃止など改悪が続くふるさと納税ですが、少しでもお得に活用したいもの。そこで最大限に得するクレカと納税サイト選びを解説します。(2026年10月17日)
- 価格.comマガジン クレジットカード記事一覧
クレジットカード おすすめ記事
-
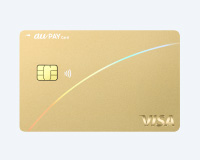
- au・UQ mobileユーザー必見! 年会費をらくらくペイできる 「au PAY ゴールドカード」は持たなきゃ損![PR]
- 「au PAY ゴールドカード」は、au携帯電話・UQ mobile利用料金の最大10%のポイント還元が受けられるのが大きな魅力。au関連のサービスをこのカードにまとめることで、11,000円の年会費を大きく超えるポイントを獲得することが可能です。そんな「au PAY ゴールドカード」の魅力に迫ります。(2026年6月8日)
-
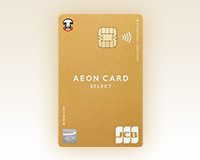
- おトクなイオンカードがもっと輝く! 年会費無料の「イオンゴールドカード」は高コスパ[PR]
- 「イオンゴールドカード」は、年会費無料でありながら、空港ラウンジの利用や旅行傷害保険の付帯といったおトクな特典を備える高コスパなゴールドカード。イオングループで特別な割引を受けられるなど、日常生活でも大いにメリットのある1枚です。その魅力と、取得へのステップを紹介します。 (2025年12月10日)
-

- 古いクレジットカードはいつまで使える?更新・引き落とし・処分方法をわかりやすく比較【2025年版】
- クレジットカードの有効期限が切れるとどうなる?古いカードはいつまで使えるのか、更新月の使い分けや自動引き落としへの影響、届かない時の対処法・処分方法まで、わかりやすく解説します。 (2025年10月1日)
- クレジットカード 新着記事一覧
クレジットカード初心者におすすめの基礎知識まとめ
初めての方も、2枚目を探している方も必見!
専門家に教わるクレジットカードの基礎知識
- 監修者
- 岩田昭男さん
- クレジットカード評論家。早稲田大学を卒業後、月刊誌の記者を経て独立。「キャッシュレス覇権戦争」(NHK出版)など、多数の書籍の執筆・監修を担当している。
-
一般カード、ゴールドカード、プラチナカードの違い
クレジットカードには一般的に、ランクがあり「一般カード」→「ゴールドカード」→「プラチナカード」の順にランクがアップします。基本的に、ランクが上がるとともに、年会費も高額になり、その分、利用限度額も高くなり、特典や優待サービスも充実していきます。
「一般カード」の年会費は無料、もしくは高くても1,000円程度(税別)で持つことが可能です。上位グレードの「ゴールドカード」「プラチナカード」に比べると、保険の補償額などは少額になりますが、基本的な支払い手段のほか、ポイント還元やキャッシュバックといったサービスは備わっており、クレジットカード保有者の多くが利用しているカードです。
「ゴールドカード」の一般的な年会費は1万円以上かかりますが、その分、付帯保険による保障額が大きかったり、空港ラウンジの利用サービスが付帯したりするほか、還元率も高くなる傾向にあります。このため、よく海外旅行に行く方やカードで買い物をする方にとっては利用価値も高くなります。なお、最近では「格安ゴールドカード」と呼ばれるカードも登場しています。こちらの年会費は2,000~5,000円程度ですが、一般的なゴールドカードと比べて、何らかのサービスが削られていると考えておいたほうがよいでしょう。上質のサービスが付帯している「プラチナカード」の年会費は、最低でも3万円程度するのが一般的です。「プラチナカード」の場合、申し込みを受け付けておらず、カード会社から招待(インビテーション)を受けた人のみが発行できる「招待制」を導入しているケースが多くあります。ステータスの高さはもちろん、年中無休でさまざまな相談や予約に対応してくれるコンシェルジュサービス、世界各地の1,000か所を超える空港ラウンジサービスが無料で使えるプライオリティパスの無料発行など、ゴールドカード以上の付帯サービスを備えています。忙しくて飲食店の予約をする時間がない方も、希望を伝えればコンシェルジュからおすすめのお店を教えてもらい、予約まで任せることができます。
なお、クレジットカードの最高峰のランクと言われているのが、「ブラックカード」です。ブラックカードの中でも、年会費が高いものは30万円以上となり、富裕層にターゲットを絞ったカードと言えそうです。コンシェルジュサービスも当然ありますが、会員ごとに専任のスタッフが付いて、秘書のような対応をしてくれるといいます。
いずれのランクのカードも基本的な支払い機能に変わりはなく、はじめてクレジットカードを持つ方は一般カードがおすすめと言えるでしょう。利用可能枠を引き上げたり、付帯サービスを充実させたりしたい場合は、ゴールドカードやプラチナカードへの切り替えや、「2枚持ち」「3枚持ち」の検討をおすすめします。
-
国際ブランドの種類
クレジットカードには、「Visa」「MasterCard」「JCB」などといった国際ブランドが必ずついています。これらは、それぞれのクレジットカードの決済ネットワークを指すもので、そのカードがどのネットワークで使えるかを示しています。利用シーンや生活スタイルにあわせて、おすすめのブランドは変わります。
国際ブランドの種類にはVisa、MasterCard、JCB、American Express、Diners Club Card、銀聯(Union Pay)、Discover Cardの7ブランドがあります。中でも加盟店が世界で一番多いのがVisa、続いてはMasterCardとされています。JCBは日本発の唯一の国際ブランドで、VisaやMasterCardと比べると海外の加盟店が少ないですが、海外の主要都市には「JCBプラザ」が設置され、観光情報やトラブル対応に日本語で対応してくれる利点もあります。このようにそれぞれの特徴を生かして、日常生活で使うカードと、海外旅行で使うカードで国際ブランドを使い分けるという手もあります。
国際ブランド一覧 
Visa
(ビザ)Visa(ビザ)は、世界でのカード発行枚数、加盟店数が1位の国際ブランド。利用できる店舗が多いので、1枚持っておくと安心のカードです。 
MasterCard
(マスターカード)MasterCard(マスターカード)は、Visaに準ずるカード発行枚数、加盟点数を誇る国際ブランド。海外ではMasterCardしか利用できないお店もあります。 
JCB
(ジェーシービー)JCB(ジェーシービー)は、日本発の唯一の国際ブランドで、国内加盟店の多さが強みです。海外加盟店も年々増加しています。 
American Express
(アメリカン・エキスプレス)American Express(アメリカン・エキスプレス)は、富裕層向けのカードで、独自の優待サービスが充実しています。JCBと提携しており、多くのJCB加盟店でも利用可能です。通称はAMEX(アメックス)。 
Diners Club Card
(ダイナースクラブカード)Diners Club Card(ダイナースクラブカード)は、富裕層向けのカードで、入会審査が厳しく、ステータス重視のカードです。JCBと提携しており、多くのJCB加盟店でも利用できるようになり、かなり便利になりましたが、基本は高級ホテルやレストランが中心になります。 
銀聯
(Union Pay)銀聯(Union Pay)は、中国発の国際ブランドです。中国人観光客の増加に伴い、日本国内でも銀聯ブランド対応店舗が増えました。日本人向けの銀聯カードは三井住友カードや三菱UFJニコスが発行しています。 
Discover Card
(ディスカバーカード)Discover Card(ディスカバーカード)は米国発の新興勢力で、JCBと提携しています。国内で利用できますが、発行しているクレジットカード会社はありません。 -
クレジットカードの付帯サービス
クレジットカードの選び方に迷ったら、付帯サービスの内容を比較するのもおすすめです。クレジットカードの付帯サービスとは、支払い機能以外のサービスのことで、ポイント還元や保険、ラウンジ、サポートデスクなどがあります。
選ぶ際の基準として、多くの人が注目する「還元率」。こちらはクレジットカードを利用した際、利用額に対してもらえるポイントを円に換算して計算します。たとえば、以下の場合、還元率はこのようになります。
100円の利用で1P(1P=1円相当)獲得 還元率1% 200円の利用で1P(1P=1円相当)獲得 還元率0.5% 1,000円の利用で2P(1P=5円相当)獲得 還元率1% 還元率は一般的なクレジットカードで「0.5%」、高いものだと「1%」、「1.2%」になるとかなり高い部類と見てよいでしょう。もちろん、還元率が高いのに超したことはありませんが、通常の還元率はさほどでも、特定の店舗や時期に利用すると高還元になるカードもありますので、自分の利用方法に応じて選ぶという視点も大事になってくるでしょう。
また、もうひとつの注目のポイントとなる旅行保険。こちらは「傷害死亡・後遺障害」「傷害・疾病治療費用」などの項目があり、これらの補償額に目が行きがちですが、最初に確認するべきは保険適用の条件です。条件には、「利用付帯」と「自動付帯」の2種類あり、利用付帯のクレジットカードならば、旅行代金などをカードで支払っていることが保険適用の条件となります。一方で、自動付帯のカードであれば持っているだけで保険が適用されるので安心して利用することができるでしょう。
ほかにも付帯サービスには空港ラウンジ利用やトラブル発生時のサポートデスクなどがあります。まずは自分が利用したいクレジットカードにどのような付帯サービスがついているか、チェックしてみることをおすすめします。
-
クレジットカードの支払い方法
クレジットカードは、必要に応じて代金を分割払いにもできるため、大きな金額の買い物をしたいときは大変役立ちます。しかし、支払い方法の仕組みと特徴(メリット・デメリット)をよく理解しないまま利用すると、使いすぎて支払いに苦労することも少なくありません。
クレジットカードは支払いのタイミングによって、1回払いやボーナス払い、分割払いなど、6種類の支払い方法がありますが、その中から自分の都合に合った方法が選択できます。ただ、一括での支払いは手数料もかからず気軽に活用できるお得な支払い方法ですから、この方法を基準に考えるとよいでしょう。一方、3回以上の分割払いに関しては、購入金額に対しての手数料も割高であるうえ、支払期間が長ければ長いほどより手数料もかさんでくるので利用の際は注意する必要があります。また、すでにクレカをお持ちの方も決済方法の再確認をおすすめします。
支払いの種類と返済方法 支払いの種類 返済方法 手数料 1回払い 商品などを購入した翌月に一括して支払う なし 2回払い 商品などを購入した翌月と翌々月、2回に分けて支払う なし(必要な場合も) ボーナス一括払い 商品などを購入した翌ボーナス時期に一括して支払う なし(必要な場合も) 指定月一括払い 商品などを購入した翌月(または翌々月)以降半年以内の指定月に一括して支払う なし 分割払い 利用金額と手数料の合計を指定の回数に分けて、毎月支払う方法 あり リボルビング払い 利用件数や金額に関わらず、月々の支払額を一定額に決めて支払う方法 あり -
クレジットカードの利用限度額
クレジットカードの利用限度額は基本的に、年収や生活維持費などをもとに計算したその人の支払可能見込額の90%と決まっており、利用限度額の範囲内でショッピングやキャッシングが可能です。
利用限度額の上限は、カードの利用頻度を増やし、遅滞なく支払いをすることで少しずつ引き上げられます。また、カード会社へ増額申請を行うと、途上与信などの審査を通じて、利用限度額を増やすこともできます。ただし、利用限度額が増えても無計画な使いすぎには注意し、生活スタイルにあったご利用をおすすめしています。
カード別の利用限度額設定 学生カード 10~30万円 年会費無料一般カード 10~30万円 一般カード 10~100万円 年会費が安いゴールドカード 10~100万円 ゴールドカード 10~300万円 年会費が安いプラチナカード 100~200万円 プラチナカード 100~500万円 ブラックカード 無制限(?) -
クレジットカードの仕組み
クレジットカードを使ってお店で買い物できるのは、クレジットカードを通じて消費者、お店、クレジットカード会社がつながり、お互いを「信用」しているためです。
この信用関係を壊さないために、クレジットカードを利用する消費者は、カードの利用代金を銀行口座などにきちんと入金し、1カ月~2カ月間、立て替えてくれたカード会社に支払う必要があります。もし支払いが滞ったりするとペナルティとしてカード利用がとめられたり、消費者自身の信用力に傷がついたりするため、注意が必要です。
クレジットカードの仕組みや信用の重要さをよく理解し、ルールを守ってただしく活用することをおすすめします。
クレジットカード決済の流れ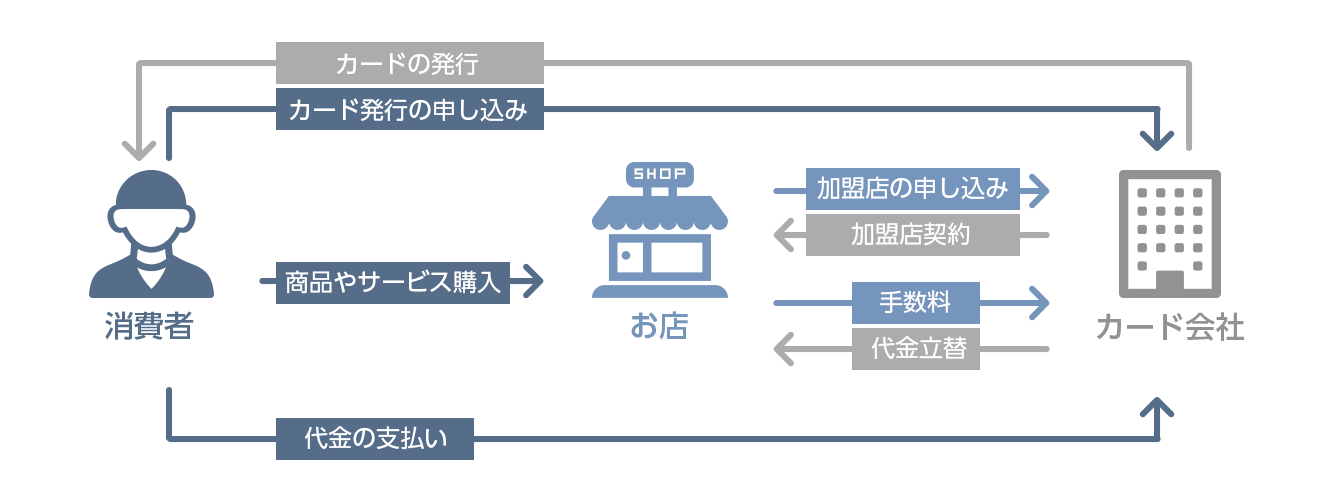
-
クレジットカードの審査
クレジットカードの審査で特に重要なのは、「仕事と収入に関する情報」と「信用情報」です。カード会社は審査の際、その人の収入や職業だけではなく、過去の延滞や債務整理の有無などを信用情報機関に照会します(そうした情報を信用情報といいます)。そのため、延滞などの信用に傷がつくような金融事故があれば、信用情報機関に情報が一定期間残り、カード発行の際に不利になる可能性が高くなるので注意しましょう。また、いったんクレジットカードを作ったらきちんと返済を続け、カード会社に「この人はきちんと返済してくれる人だ」と思われるような信用力を積み上げていくことも重要です。
審査に必要な情報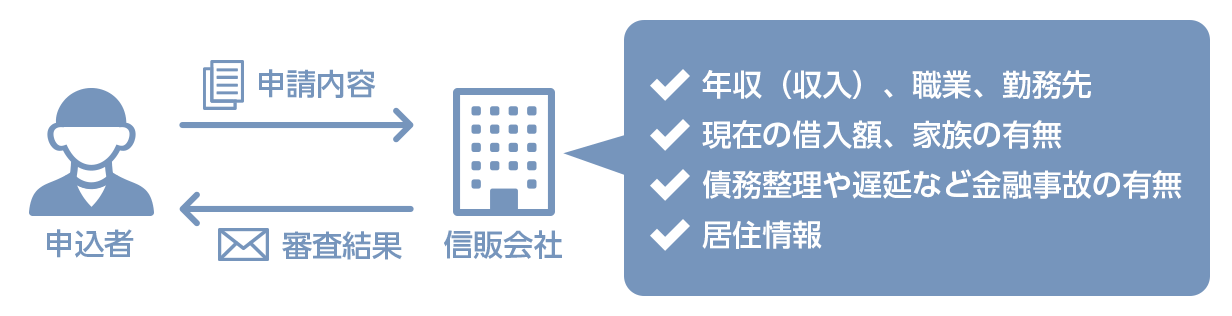
-
クレジットカードのキャッシング
クレジットカードには、よく知られた買い物の際に使える「ショッピング」サービスとは別に、現金を借りられる「キャッシング」サービスがあります「キャッシング」は通常、クレジットカードを持っている人であれば、誰でも利用することが可能で、コンビニATMなどから現金を借りられます(現金を引き出せます)。
同じような少額融資のサービスとして、銀行や消費者金融の「カードローン」もありますが、両者のサービス内容や仕組みには違いもあります。下記の記事では、クレジットカードのキャッシングの仕組みや利用方法などの基本に加え、「カードローン」との違い、そしてどちらがお得なのか、といったことまで詳しく解説しています。
-
いまお使いのクレジットカードよりも
お得なクレカがないか探してみませんか?
現在、さまざまなキャッシュレス決済の手段が増えていっています。ただ、その中でも、クレジットカードは決済だけではなく、ポイント還元や保険、空港ラウンジなど、さまざまなシーンで活躍するサービスが付帯している点がそのほかのキャッシュレス決済との大きな違いになります。電子マネーやQRコード決済の支払いにもクレジットカードを紐づけておけば、利用代金を簡単にまとめたり、ポイントを効率よく貯めることができるため、お得に使うことができます。
これからクレジットカードを新たに作ろうと考えている人、いまお使いのクレジットカードよりもお得になるクレカがないか考えている人は、そうした視点を持ちつつカード選びをしてみてはいかがでしょうか。下記のサイトでは、さまざまな特徴で比較したおすすめのクレジットカードをまとめてご紹介しています。下記のサイトも参考にしながら、自分にあったクレジットカードを探してみましょう。